
每週聚焦
Q:AI 行情波動下,後市該如何解讀?
- 近期美國科技股波動升高,部分科技龍頭財報未符合市場高預期,加上AI基礎建設資本支出快速攀升,引發市場對投資回報與半導體景氣週期的疑慮,促使資金重新評估科技股風險。
- 超大規模雲端服務商因AI基礎建設投資加速,資本支出大幅攀升,短期自由現金流因而承壓。然而,營業現金流仍持續成長,反映核心業務與現金創造能力依然穩健。目前自由現金流走弱,主要反映資本投入與營收回收之間的時間落差;隨AI基建逐步轉化為營收與獲利,預期2028年後自由現金流有機會改善。
- 高獲利能力則為AI投資提供重要支撐。 標普500資訊科技業營業利潤率預估升至33.4%新高,強勁獲利為企業因應高利率與資本支出擴張提供更大的財務緩衝與投資空間,持續支撐AI長期發展。
超大規模雲端服務商的現金流與資本支出
單位:十億美元;Alphabet、Amazon、Meta、Microsoft、Oracle
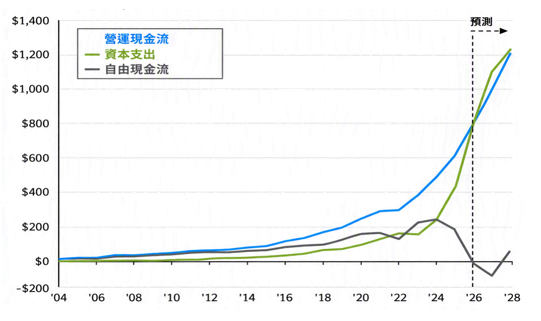
來源:Bloomberg、摩根資產管理。資料日期:2026.9.30。2026、2027及2028年的數據為市場共識預估。超大規模雲端服務商指的是大型雲端運算公司。
標普500指數的利潤率
季度營業利益/銷售額
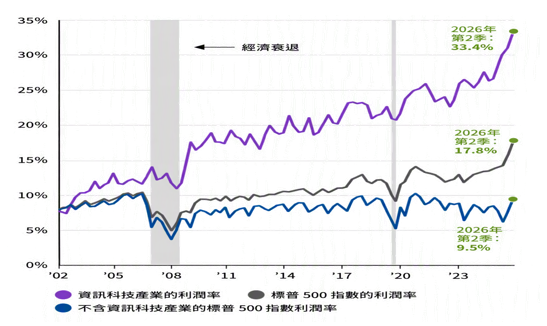
來源:FactSet、標準普爾、摩根資產管理。資料日期:2026.9.30。過去的表現不代表未來的結果。
Q:10月份聯準會利率決策後,投資意涵如何?
- 聯準會10月以10比2決議維持利率於3.75%-4.00%不變,符合市場預期。 儘管近期通膨仍高於目標,聯準會將經濟成長評估由「穩健」上調至「強勁」,但隨著緊縮政策逐步反映於金融與信用環境,進一步升息的急迫性有所降低,因此本次決策較偏向「鷹派暫停」而非政策轉向。展望後市,美國經濟仍具韌性,科技與AI投資保持強勁,後續就業與通膨數據將成為12月是否再度升息的關鍵。
- 在經濟具韌性、通膨仍偏高的環境下,美債殖利率可能維持高檔震盪,但較高的起始殖利率也提升債券配置吸引力。 債券可偏向中短天期固定收益及多元信用債,並在殖利率上升後適度增加存續期;股票方面,全球企業獲利仍具成長動能,AI資本支出趨勢持續,除美國及亞太科技股外,歐洲、日本亦具布局價值。整體而言,建議透過股債多元配置,在掌握企業獲利及收益機會的同時,降低利率與市場波動風險。
聯準會決議維持利率不變下,關注後續通膨及總經發展前景
聯邦基金利率、美國CPI及核心CPI年增率走勢圖(%)
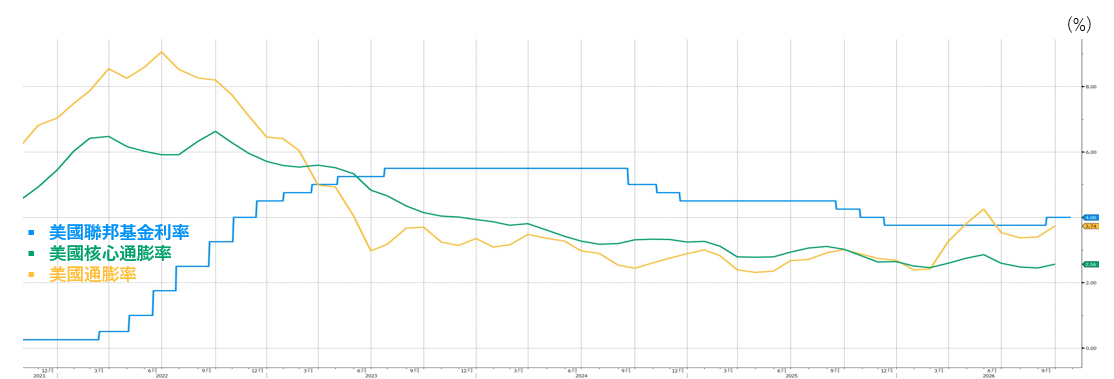
資料來源:Bloomberg。資料日期:2026.10.29。殖利率不代表基金之實際報酬率或配息率及未來績效保證,不同時間進場投資,其結果將可能不同,且並未考量交易成本。
【投資聚焦】 環球股票投資展望:高利率影響企業財務成本及投資情緒,藉由多元分散穩健參與市場
大師會客室
Paul Quinsee
董事總經理
摩根股票團隊全球主管
(Global Head of Equities)
資料來源:摩根資產管理,資料日期 2026.10
留意企業融資成本上升壓力,聚焦優質企業:AI資本支出仍是驅動企業獲利的主要引擎,然而,隨著市場逐步反應AI發展帶來的效益,企業獲利上修幅度已開始放緩。此外,企業資本支出逐漸超過公司的自由現金流,大型雲端業者更加仰賴債券籌資管道,在當前利率位於較高水準的環境下,融資成本隨之上升,因此,團隊現階段偏好財務與獲利品質較佳的公司。
企業獲利逐步擴散,投資機會不侷限科技股:除了AI以外,能源產業獲利成長亦強勁,獲利成長行情正由科技股擴散至更多產業,標普500指數中近90%的企業獲利為正成長(資料來源:彭博社,資料日期:2026.10),顯示市場投資主題更加多元,為投資人提供多樣化機會。
日本企業改革深化,提供多元配置選擇:從區域配置來看,日本企業歷經長期結構性優化,為投資人提供更多的投資選擇,增添投資組合報酬來源。由於日本政府推動企業改革,持續強化資本市場效率並改善公司治理,有助提升企業獲利能力。
股市評價仍屬合理,軟體股投資價值浮現:受到企業獲利增長支持,今年多數市場的估值略有下降,然而,新興市場當前股價淨值比來到歷史相對高檔水準,需留意獲利動能放緩的潛在風險,而新興市場中,中國股票的評價吸引力正逐漸浮現,尤其是今年表現落後的軟體類股。整體而言,高利率可能影響市場對於投資前景看法,然而,考量企業獲利仍強勁成長,投資人可透過投資風格與區域分散布局,持續參與市場,並降低AI投資熱潮所帶來的集中度風險。
資金流向
國際型、美國及亞太股票型基金續獲資金追捧,非投資等級債重獲資金淨流入
台灣股市遭外資持續淨流出,南韓股市淨流出幅度減少,印度股市獲資金連2週淨流入。
外資對亞洲主要股市買賣超金額 (單位:百萬美元)
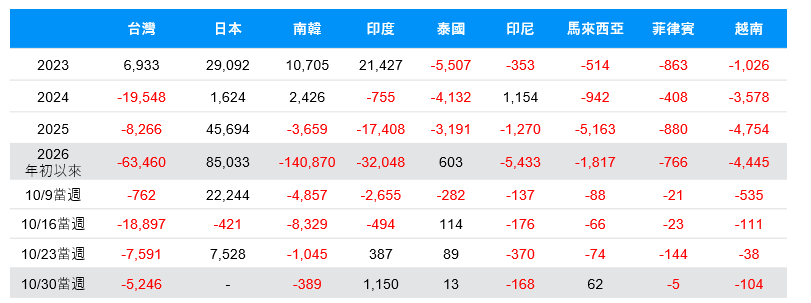
資料來源:Bloomberg, 當地證交所,日本截至2026/10/23,印度及馬來西亞截至2026/10/29,其餘市場資料截至2026/10/30。
國際型、美國及亞太股票型基金續獲資金追捧,歐洲股票型基金淨流出。
資金流向(一) 股票型基金 (單位:百萬美元)
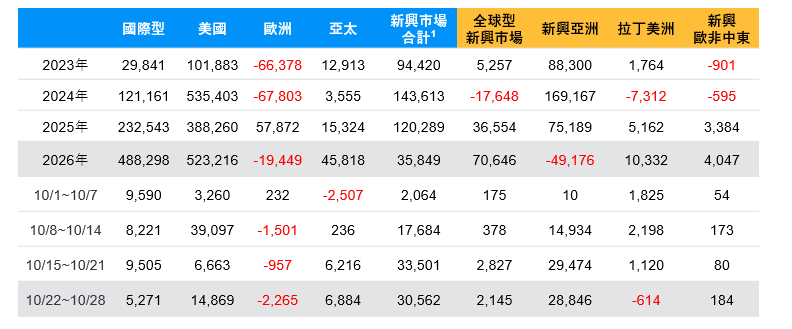
資料來源:EPFR Global, 2026/10/28。1新興市場合計為全球型新興市場、新興亞洲、拉丁美洲、新興歐非中東股票型基金加總。備註: 資料包含ETF與共同基金。 *2026年以來數據由2026/1/1起算。
投資等級債與新興市場債券型基金持續獲資金青睞,非投資等級債重獲資金淨流入
資金流向(二) 債券型及貨幣型基金 (單位:百萬美元)
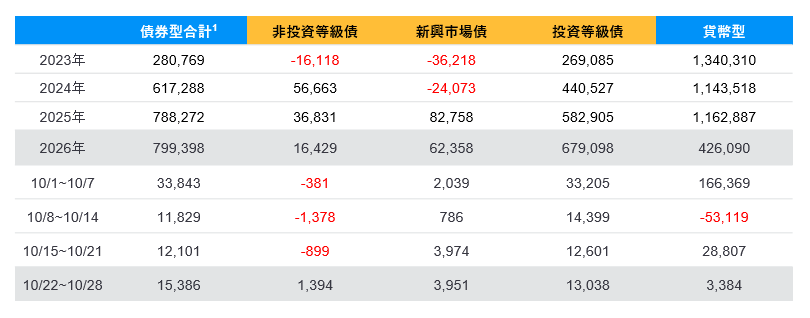
資料來源:EPFR Global, 2026/10/28。 1債券型合計為非投資等級債、新興市場債、投資等級債、市政債、MBS、政府債等各類債券型基金加總。備註: 資料包含ETF與共同基金。 *2026年以來數據由2026/1/1起算。
信用市場
非投資等級債利差持平,新興市場美元債利差微幅走寬
截至10/30,非投資等級債相對美國國庫券之利差持平,新興市場美元債利差擴張3個基點。就中期角度,非投資等級債考量a.整體基本面仍健康,未來2年到期債務規模占比低【截至2026年9月底,過去12個月違約率為2.04%,預期2026年違約率2.25%*資料來源:J.P.Morgan。資料日期:2026.9.30.】,b.對美債利率敏感度相對低、c.收益較高之下,建議投資人仍可適度參與非投資等級債市機會。
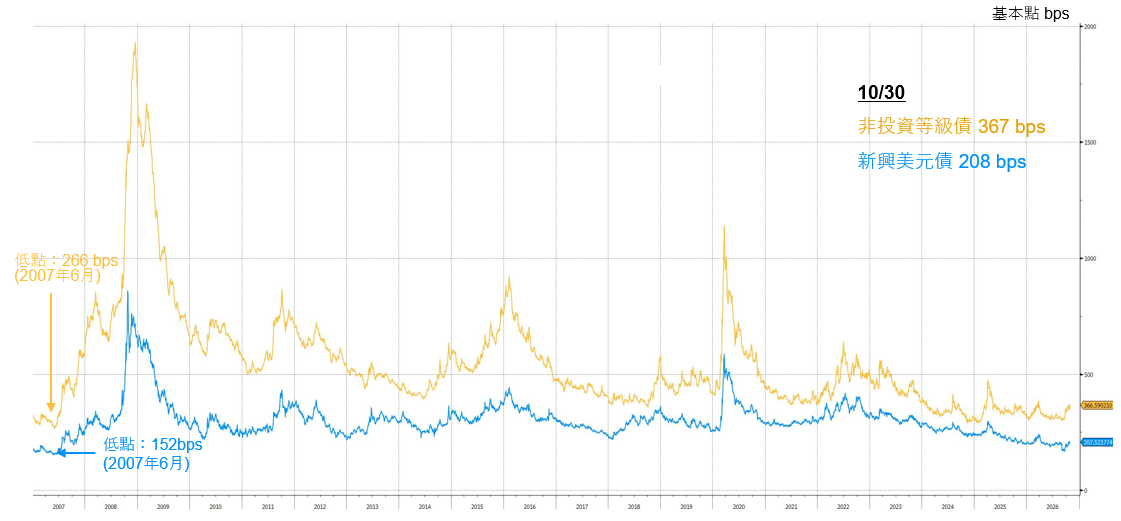
資料來源:J.P. Morgan, 資料日期:2026.10.30.。摩根非投資等級債指數及摩根新興市場債券指數分別採J.P. Morgan Domestic High Yield Index及J.P. Morgan EMBI Global Diversified Index,利差使用最差期加權利差(SPREAD_WORST_DURTN_WEIGHTED)/ 指數舉例為投資參考,惟投資人無法直接投資該指數。
摩根台股 強勢出擊
全系列台股基金