頑健なポートフォリオの構築に向けて
J.P.モルガン・アセット・マネジメント(以下、「当社」)の予測では、多くの資産クラスで魅力的な期待リターン(インフレ控除後)が見込まれます。また、各資産クラスの中で差別化が進む見通しで、アクティブ運用によってより高いリターンを獲得できる可能性があります。
環境の変化と明るい兆し
台頭する経済ナショナリズムと積極財政は、課題と投資機会の両方を投資家にもたらします。米ドル建ての60/40(世界株式60%、米国債券40%)ポートフォリオの期待リターンは、前回予測から変わらず6.4%(特段の言及がない限り、期待リターンはいずれも年率)と予測されます。一方で、オルタナティブ資産を組み入れた60/40+ポートフォリオでは、全体のリターン上昇とボラティリティ低下が予測されます。アクティブ運用によって魅力的なリターンを獲得できる可能性が見込まれます。
ポートフォリオ分散の見直し
伝統的な60/40ポートフォリオでは今後、投資目標を安定的に達成することが難しくなる可能性があります。分散手段を多様化することが重要です(世界の通貨、アルファ戦略、相関性の低いオルタナティブ資産)。多様なオルタナティブ資産を組み込んだ60/40+ポートフォリオではリターン上昇とボラティリティ低下を見込めますが、オルタナティブ資産の組み入れ比率は投資家毎に検討する必要があります。
底堅い経済成長と緩やかなインフレ
2025年は、特に米国における大きな政策転換にもかかわらず、世界経済の成長は依然底堅く、インフレ率はわずかな上昇にとどまっています。しかし、経済ナショナリズムと政策の不確実性の高まりは、長期的には経済成長の足かせとなる可能性があり、国・地域毎の環境変化も生む見通しです。持続的な成長に向けてテクノロジーの重要性が更に増していきます。
トピックス
予測
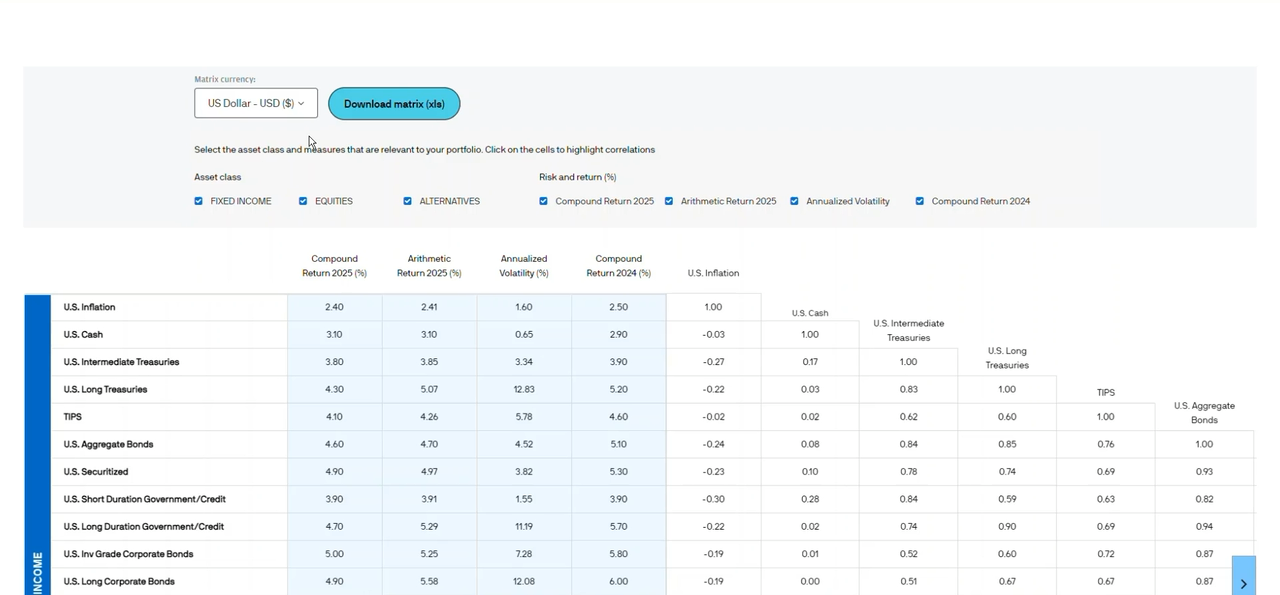
主な資産クラスの期待リターンとその根拠となる考え方を記載しています。
超長期市場予測(LTCMA):計算手法ハンドブック
LTCMAの構成要素を深く掘り下げるハンドブック
エグゼクティブ・サマリー
環境の変化と明るい兆し
キーポイント
経済ナショナリズムを背景にした貿易および移民への制約が、世界経済の成長を抑制する要因となっています。一方で、これらをきっかけとしてプラス要因も生まれています。貿易の不確実性は、各国政府の積極財政を促します。労働力の減少は、テクノロジーの普及を加速させ、企業利益の押し上げと長期的な生産性の改善につながります。
過去 1年間にわたり株式市場の力強い上昇が続きましたが、期待リターンは魅力的な水準が続いています。世界株式では、企業の収益力がバリュエーションの高さを正当化しています。ターム・プレミアムが上昇するなか、債券の期待リターンも上昇しています。オルタナティブ資産は、ポートフォリオをより頑健にする機会を提供します。
経済環境は変化しています。しかし、現在の投資家が抱える懸念材料の多くは、長期的には改善が見込まれます。
過去30年間にわたる時の試練に耐えてきた、株式・債券への安定的な投資配分
過去30年間の60/40ポートフォリオの成長および同期間における年間リターン
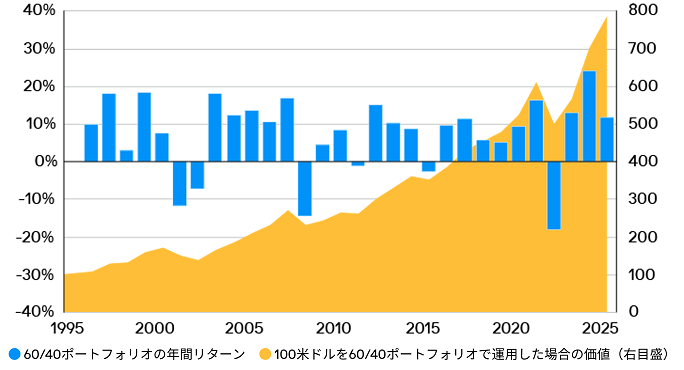
出所:ブルームバーグ、J.P.モルガン・アセット・マネジメント、2025年9月30日時点のデータ。
マクロ経済予測
底堅い経済成長と緩やかなインフレ
キーポイント
米国のGDP成長率予測は高い関税と移民を制限する政策を受けて下方修正しました。一方で、労働力の供給が制限されることで、最新テクノロジーへの投資が加速し生産性が向上する見通しです。
先進国市場全体も主に米国の影響によって小幅に下方修正したものの、ナショナリズムとポピュリズムの広がりが米国以外の国・地域で防衛・インフラ関連投資を促し、成長を下支えする見通しです。
新興国市場は安定的です。インドの良好な人口構成および中国の生産性向上が、設備投資の減速を補います。
欧州の財政支出、米国の貿易摩擦、日本のインフレ率の上昇により、先進国市場全体のインフレ率は上昇する見通しです。中国の動向が新興国市場のインフレ率の押下げ要因となっています。
移民規制の強化により、米国の労働力成長はゼロに近づく見通し
米国の人口成長への寄与率(変化率(%)、前年同期比)
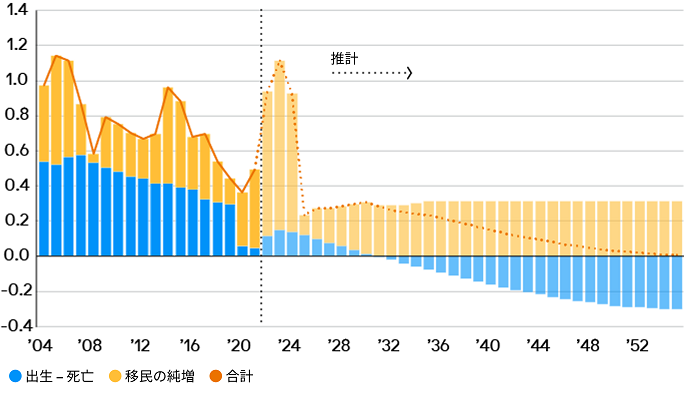
出所:米議会予算局、J.P.モルガン・アセット・マネジメント、2025年9月30日時点のデータ。
公開市場(上場マーケット)予測
底堅い利益、債券利回り上昇
キーポイント
過去1年間のリスク資産の大幅上昇、および世界経済見通しの見直しにもかかわらず、公開市場全体では堅実な期待リターンが見込まれます。今後10~15年では、世界株式は、企業利益の底堅さと急速な技術革新に支えられ、米ドル建てで年率7.0%のリターンを示す見通しです。
利回りの上昇により、米国債の期待リターンは世界金融危機以来で最高の4.6%を予測しています。しかし、今後の環境においては、債券が果たしてきたダウンサイドリスクのヘッジ機能に対する信頼性が低下する可能性があります。
クレジット市場においては、ファンダメンタルズの改善と発行体の信用クオリティの向上から、米国ハイイールド債のリターン予測を6.1%の高水準に据え置いています。
米ドルの下落が見られるなか、ポートフォリオにおける為替ヘッジの重要性が増しています。米ドル以外の通貨からはプラスのリターンが見込まれます。
政策決定の安定性に対する懸念と安定資産としての信認低下により、米国債の期間プレミアムが上昇
予測イールドカーブ(米国10年金利 - 3カ月金利)
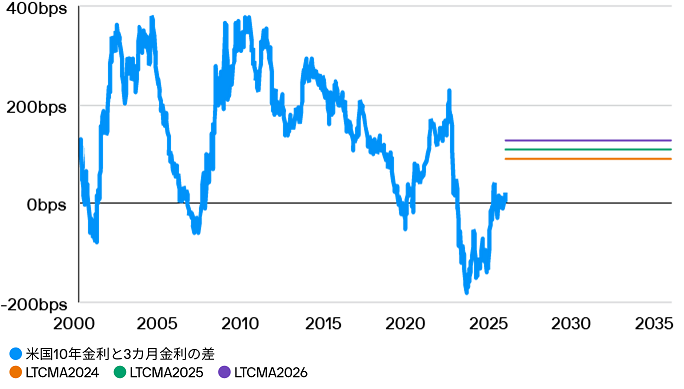
出所:J.P.モルガン・アセット・マネジメント、2025年9月30日時点のデータ。100bps = 1%
プライベート市場とオルタナティブ資産の予測
強力な市場の力が資本を動かす
キーポイント
経済ナショナリズム、積極財政、技術革新がプライベート市場の構造変化を促す見通しです。バリュエーションが再調整されて投資機会が生まれる可能性があります。
高い貿易障壁は世界経済見通しを押し下げると同時にインフレ率を上昇させ、実物資産にも影響が及ぶことが見込まれます。金融オルタナティブ資産と位置付けられるプライベート・エクイティとヘッジファンドにとって、米国金融規制の緩和は好材料となります。
積極財政は生産性向上につながり、世界的に金利を押し下げる圧力となる見込みです。不動産市場のディール数とバリュエーションは改善する見通しであり、同様にプライベート・エクイティにも好影響を与えると見込まれます。
テクノロジーの普及に向けた投資の急拡大はプライベート市場全体の革新と効率性を促進し、これは特にプライベート・エクイティ、不動産、インフラに影響が波及するでしょう。
世界中でAI投資は引き続きディールフローを大きく加速
世界の企業AI投資(種類別)、10億米ドル
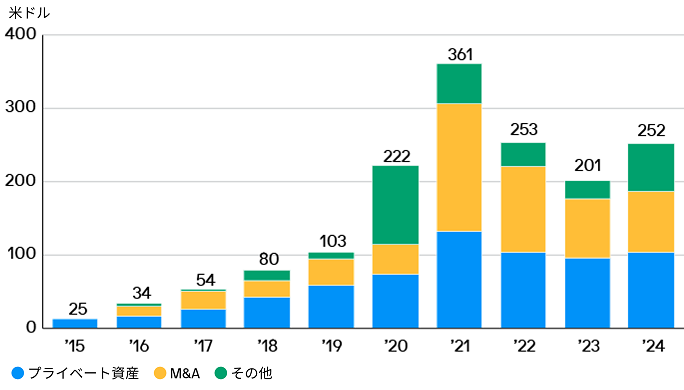
出所:スタンフォード大学AIインデックス・レポート、J.P.モルガン・アセット・マネジメント、2025年9月30日時点のデータ。
ボラティリティ、相関、およびポートフォリオへの影響
変化する環境下におけるポートフォリオの再構築
キーポイント
次の10年間に向けて、投資家は経済ショックに加えて、インフレと金利のショックにも備える必要があるでしょう。経済ナショナリズムと積極財政の相互作用を受けて、市場ボラティリティと資産クラスの相関も変化する見通しです。
株式と債券の相関が高まりポートフォリオの分散効果が薄れるなか、投資家は頑健なポートフォリオの在り方を見直す必要があります。分散手段を多様化するには、通貨の分散、アルファ戦略、および一定のオルタナティブ資産を組み入れる事が重要です。
多様なオルタナティブ資産を株式と債券のポートフォリオに加えた60/40+ポートフォリオは、従来の60/40ポートフォリオと比較しリターンが高くボラティリティが低くなる可能性があります。
ポートフォリオにオルタナティブ資産を組み入れることでリスク調整後のリターン改善が期待できる一方、60/40+ポートフォリオの形は多様化が可能
2026年超長期市場予測データに基づくポートフォリオのリターンとボラティリティの予測
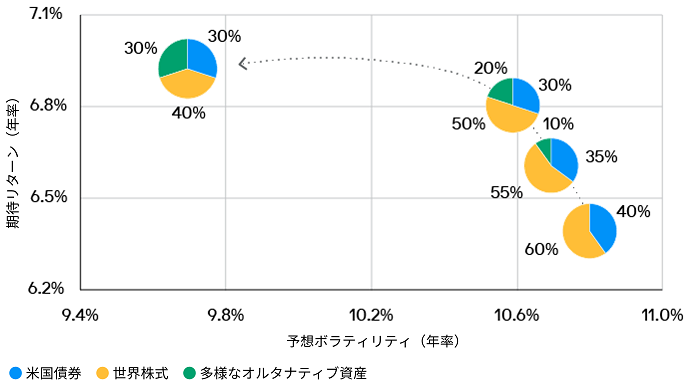
出所:J.P.モルガン・アセット・マネジメント、2025年9月30日時点のデータ。多様なオルタナティブ資産への配分には、世界の不動産、世界の実物資産、プライベート・クレジット、ヘッジファンド、プライベート・エクイティが含まれます。
最新の超長期市場予測をダウンロード