

Produktivitätsrenditen: Ein Investitionsboom belebt das Wachstum … und erhöht die Volatilität
Ein weltweiter Investitionsboom mit Investitionsausgaben von 15 Bio. US-Dollar dürfte in den nächsten 10 bis 15 Jahren das Wachstum und die Anlagerenditen deutlich steigern.
Produktivitätssteigerungen mildern die Risiken einer steigenden Inflation und einer alternden Erwerbsbevölkerung. Trotz erheblicher Extremrisiken bildet eine widerstandsfähige Wirtschaft die Grundlage für widerstandsfähige Märkte.
Drei Kräfte prägen die Zukunft und die Renditen
Wirtschaftlicher Nationalismus fördert die Inlandsinvestitionen, kann aber zugleich die Inflationsvolatilität erhöhen. Die Verbreitung neuer Technologien gibt der Weltwirtschaft zusätzlichen Auftrieb. Die zunehmenden Inlandsinvestitionen führen zu einer Neuausrichtung der Kapitalströme und verändern damit die Kapitalflüsse im öffentlichen und privaten Sektor.
Der beste Wachstumsausblick für Industrieländer seit 15 Jahren
Ein weltweiter Investitionsschub, der sich auf KI konzentriert und bis ins Jahr 2040 andauert, steigert die Gesamtfaktorproduktivität um 50% auf 120 Bp. und treibt damit unsere Prognose für das reale BIP-Wachstum in den USA auf 2,1% und das nominale Wachstum in den Industrieländern auf 4,2% hoch. Das Verhältnis von Wirtschaftswachstum zu Inflation ist so günstig wie seit der Pandemie nicht mehr.
Höhere Renditeprognosen für US-Aktien, verbesserte Aussichten für globale Anleihen und erstmals Prognosen für Bitcoin
Gewinnmargen von über 15% lassen unsere Prognose für US-Large-Cap-Aktien um 80 Bp. Auf 7,5% steigen, wodurch unsere Aktienprognosen für die entwickelten Märkte nun unsere Prognosen für die Schwellenländer übertreffen. Höhere Realrenditen lassen die prognostizierten Renditen globaler Anleihen von einem Tiefstand von 2,1% im Jahr 2021 auf derzeit 5,3% steigen – den höchsten Wert seit zwei Jahrzehnten. Zum ersten Mal haben wir eine Spanne für die Bitcoin-Renditen festgelegt, auch wenn wir Bitcoin noch nicht in unsere Haupmatrizen einbeziehen.
Alternative Anlagen für höhere Renditen, Diversifizierung und Widerstandskraft gegenüber der Inflation
Wir erhöhen unsere Renditeprognose für diversifizierte Hedgefonds um 140 Basispunkte. Gründe dafür sind anhaltende Alpha-Trends und höhere Zinsen. Da weiterhin Potenzial für zusätzliche Alpha-Erträge besteht, ist die Auswahl der Fondsmanager entscheidend. Die Renditen realer Vermögenswerte zeigen sich angesichts anhaltender Inflationsschwankungen widerstandsfähig: Der globale Transportsektor erzielte eine Rendite von 8,1%, globale Kernimmobilien 7,9% und die globale Infrastruktur 7,1%.
Mehr Chancen zur Diversifizierung und eine größere Belohnung dafür
Die prognostizierte Rendite eines ausgewogenen globalen Aktien-Anleihen-Portfolios steigt um 60 Basispunkte auf 7,0%. Da die Korrelation zwischen Aktien und Anleihen jedoch zunimmt, ist eine breitere Diversifizierung erforderlich. Alternative Anlagen können risikobereinigte Renditen steigern: Eine Allokation von 30% in diversifizierte alternative Anlagen kann die Rendite auf 7,5% steigern und die Sharpe-Ratio gegenüber einem herkömmlichen ausgewogenen Portfolio um 21% erhöhen. Eine Diversifizierung sowohl nach Themen als auch über verschiedene Anlageklassen hinweg kann die Widerstandsfähigkeit des Portfolios weiter stärken.
Quelle: J.P. Morgan Asset Management; Stand der Daten: September 2026.
Themen
Matrizen
Unsere Erwartungen für Erträge, Volatilität und Korrelationen. Verwenden Sie unsere interaktive Version, um die Excel-Datei in der von Ihnen gewünschten Währung herunterzuladen.
Die Annahmen sollten nicht für kurzfristige taktische Allokationsentscheidungen herangezogen werden. Unser Annahmenprozess ist sorgfältig abgestimmt und so konzipiert, dass er Anlegern bei der strategischen Vermögensallokation oder bei Entscheidungen auf strategischer Ebene über einen Anlagehorizont von 10 bis 15 Jahren hilft.
Excel- und PDF-Matrizen nach Währung herunterladen
Annahmen
Erkunden Sie unsere Ertragsprognosen nach Hauptanlageklassen und die Überlegungen hinter den Zahlen.
Langfristige Annahmen für die Kapitalmärkte: Methodenhandbuch
Ein Einblick in die Bausteine unserer Long-Term Capital Market Assumptions
Makroökonomische Annahmen
KI-Leader heben ab und die Inflationsentwicklung divergiert
Wichtige Erkenntnisse
Wirtschaftlicher Nationalismus und die Verbreitung neuer Technologien prägen das langfristige Wachstum und verändern die globalen Kapitalströme. Deshalb erhöhen wir unsere Wachstumsannahmen für die Industrieländer.
Die höhere Produktivität in den Industrieländern, getragen von der Einführung von KI, einer stärkeren Kapitalausstattung und höheren Investitionen in Technologie, Verteidigung und Energie, gleicht die Belastungen durch die alternde Bevölkerung sowie durch Einwanderungs- und Handelsbeschränkungen mehr als aus.
Das Wachstum der Schwellenländer bleibt stabil.
Insgesamt bleibt die Inflation unverändert. Darin spiegeln sich kurzfristige Preisdruckeffekte aus dem Handel und die nachlassende Dynamik der KI-Investitionen wider.
Die Inflation in den USA geht trotz hoher Investitionsausgaben, erheblicher Defizite und wirtschaftlichen Nationalismus leicht zurück. In Europa und Japan hingegen beenden diese Faktoren die Phase niedriger Inflation. Zentralbanken, Zölle und der Handel führen zu uneinheitlichen Inflationsprognosen für die Schwellenländer.
Wie stark KI die Gesamtfaktorproduktivität steigert, unterscheidet sich erheblich von Land zu Land.
KI-Beitrag zur Gesamtfaktorproduktivität
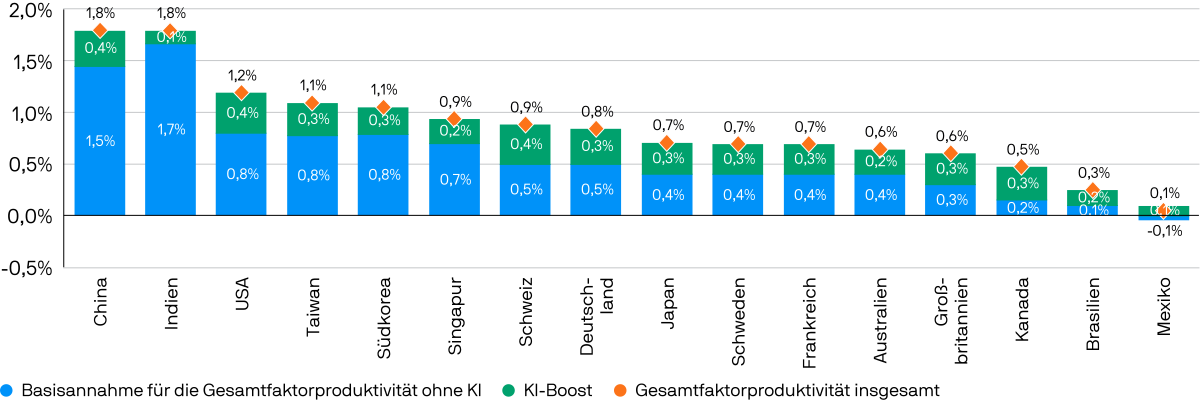
Quelle: J.P. Morgan Asset Management; Stand der Daten: 30. September 2026. Die Basisannahme für die Gesamtfaktorproduktivität ohne KI entspricht dem angenommenen Trendwachstum der Produktivität der jeweiligen Volkswirtschaft, bevor ein Beitrag durch KI berücksichtigt wird.
Annahmen zu den öffentlichen Märkten
Starke, aber uneinheitliche Renditen in einer sich wandelnden Welt
Wichtige Erkenntnisse
Höhere Annahmen für die Geldmarktzinsen und wieder gestiegene Laufzeitprämien heben die prognostizierten Renditen von Staatsanleihen auf den höchsten Stand seit fast zwei Jahrzehnten. Auch die aktuellen Anfangsrenditen sind attraktiv. Angesichts der Inflations- und Haushaltsrisiken dürfte die Duration jedoch ein weniger verlässlicher Absicherungsfaktor sein.
Der US-Dollar wertet langsamer ab, insbesondere gegenüber asiatischen Währungen, und behält seinen Status als Reservewährung.
Bei Unternehmensanleihen sind die Spreads eng und die Renditen attraktiv, zugleich nimmt die Streuung der Wertentwicklung zu. Bei Leveraged Loans nehmen die finanziellen Schwierigkeiten der Kreditnehmer zu. Unser Ausblick für Hochzinsanleihen bleibt konstruktiv, da sich die Kreditqualität der im Index enthaltenen Emittenten verbessert.
Globale Aktien dürften solide Renditen erzielen, die vor allem von den Unternehmensgewinnen getragen werden. Die Verbreitung neuer Technologien stimmt uns optimistisch, insbesondere mit Blick auf die USA, wo KI die Produktivität steigern dürfte.
Erstmals beziehen wir Bitcoin in unsere Analyse ein. Die instabilen Korrelationen mit anderen Anlageklassen erschweren jedoch eine strategische Allokation.
Ein ausgewogenes Portfolio erzielt in den nächsten 10 bis 15 Jahren eine beachtliche Rendite.
Änderungen der Renditeannahmen für börsennotierte Anlagen gegenüber der vorherigen Ausgabe der Long-Term Capital Market Assumptions
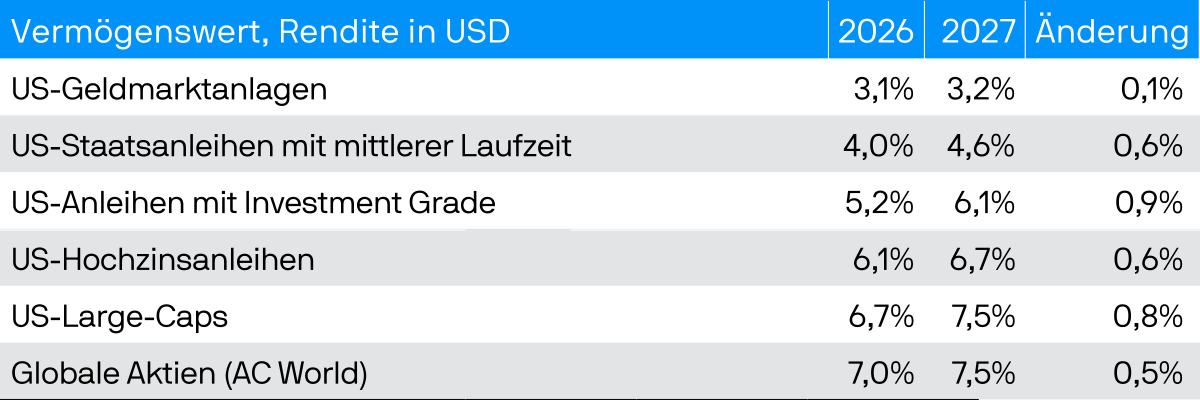
Quelle: J.P. Morgan Asset Management; Stand der Daten: 30. September 2026.
Annahmen zu den Privatmärkten und alternativen Anlagen
Neue Impulse beflügeln die privaten Märkte; größere Streuung bietet Alpha
Wichtige Erkenntnisse
Wirtschaftlicher Nationalismus, die zunehmende Einführung und Nutzung neuer Technologien sowie die Neuausrichtung der Kapitalströme treiben das Wirtschaftswachstum an und erhöhen die Volatilität der Inflation. Wir heben unsere Renditeannahmen für die Privatmärkte an, rechnen jedoch mit einer zunehmenden Streuung der Wertentwicklung.
Sachwerte profitieren davon, dass der wirtschaftliche Nationalismus die Bedeutung der Energiesicherheit und der strategischen Widerstandsfähigkeit erhöht. Die Verbreitung neuer Technologien schafft Chancen in den Bereichen Infrastruktur, Transport und Logistik sowie Immobilien.
Bei alternativen Anlagen nehmen die Unterschiede in der Wertentwicklung zu. Das Renditepotenzial von Private Equity hängt von der Wertschöpfung und von betrieblichen Effizienzsteigerungen ab, wie beispielsweise dem Einsatz von KI.
Mit zunehmenden Kapitalströmen lassen sich Portfolios verbessern, indem renditesteigernde Anlagen an den Privatmärkten mit bewährten Diversifikatoren wie Sachwerten und Hedgefonds kombiniert werden.
Höhere Alpha-Erwartungen bei alternativen Finanzanlagen gehen mit einer zunehmenden Streuung der Wertentwicklung einher.
Erwartete Renditen und Katalysatoren der alternativen Finanzanlagen
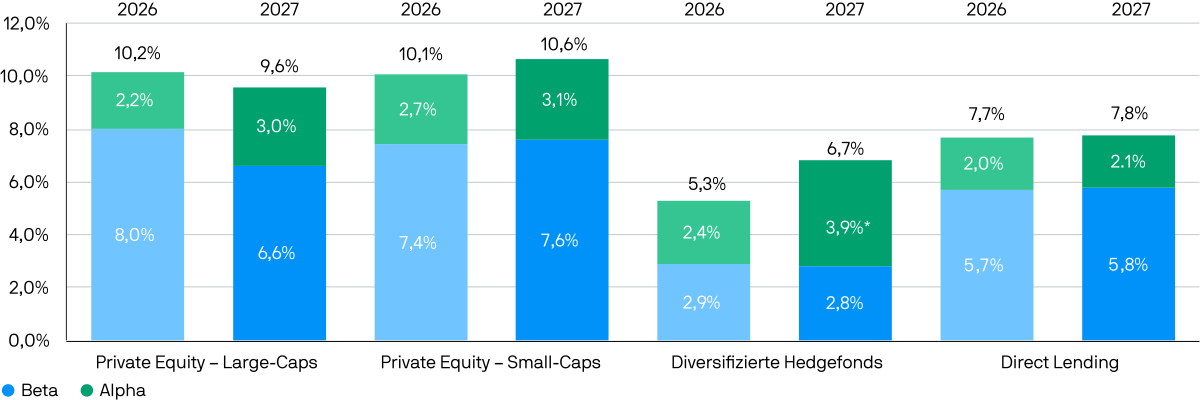
Quelle: J.P. Morgan Asset Management; Stand der Daten: 30. September 2026. Alpha ist als Achsenabschnitt definiert – bei Private Equity als Summe der Achsenabschnitte. Bei Direktkrediten bezeichnet Alpha hingegen die Überrendite gegenüber dem erwarteten Spread von Leveraged Loans.
* Der bei den Renditen von Hedgefonds zu beobachtende Alpha-Anstieg ist zum Teil auf methodische Verbesserungen in diesem Jahr zurückzuführen.
Annahmen zu den Auswirkungen auf die Portfolios
Wie eine gezielte thematische Positionierung die Widerstandsfähigkeit eines Portfolios stärken kann
Wichtige Erkenntnisse
Wir beurteilen die Auswirkungen unserer drei Themen auf die Renditen überwiegend positiv. Für ein ausgewogenes Portfolio erwarten wir eine Rendite von 7%, für ein ausgewogenes Portfolio mit alternativen Anlagen von 7,5%. Die Schwankungen bei Inflation, Zinsen und Aktienkursen werden jedoch voraussichtlich zunehmen. Die Korrelation zwischen Aktien und Anleihen dürfte stärker positiv und zugleich instabiler werden. Anleger müssen ihre Portfolios also widerstandsfähiger gegenüber unterschiedlichen Arten von Schocks aufstellen.
Dazu gehört auch, die thematische Ausrichtung des gesamten Portfolios ganzheitlich zu betrachten und dabei sowohl börsennotierte Anlagen als auch Privatmarktanlagen einzubeziehen. In diesem Jahr stellen wir ein Rahmenkonzept vor, das es einem Anleger ermöglicht, sein Engagement in einem bestimmten Themenbereich zu erhöhen oder zu verringern. Anleger sollten ihre thematischen Engagements gezielt wählen, da die Portfolios zunehmend konzentriert sind, insbesondere im Hinblick auf das Thema Technologieadoption.
Relative Gewinner und Verlierer unterscheiden sich je nach Thema
Auswirkungen von Themen auf die Kapitalmärkte
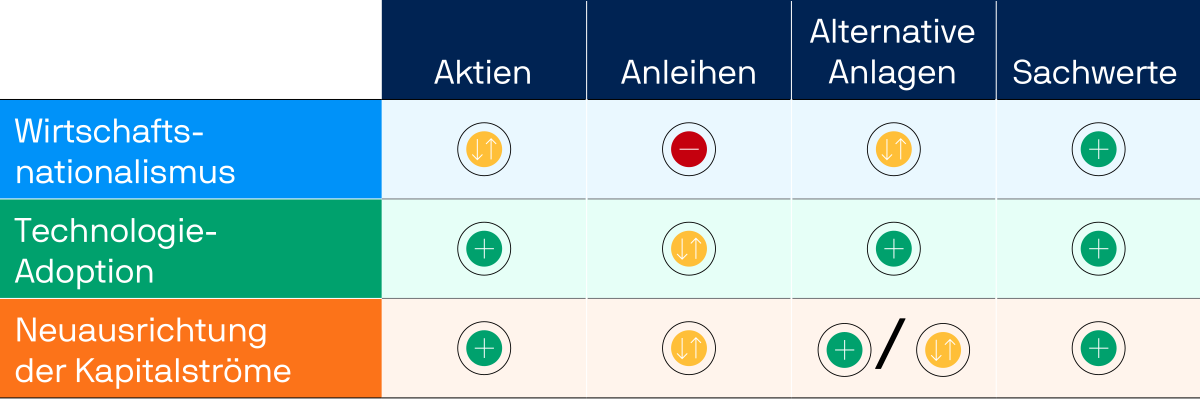
Quelle: J.P. Morgan Asset Management; Stand der Daten: 30. September 2026.
Den diesjährigen Bericht zu den langfristigen Kapitalmarktannahmen herunterladen
Häufig gestellte Fragen
Die jährlich veröffentlichten Long-Term Capital Market Assumptions von J.P. Morgan Asset Management bieten Rendite-, Risiko- und Korrelationsprognosen für mehr als 200 wichtige Anlageklassen in über 20 Basiswährungen über einen Zeithorizont von 10 bis 15 Jahren. Unsere Long-Term Capital Market Assumptions beruhen auf der Arbeit von weltweit mehr als 90 Research-Experten, Portfoliomanagern und Ökonomen. Sie werden nach einem Verfahren erstellt, das über 31 Jahre hinweg kontinuierlich weiterentwickelt wurde. Eine Veröffentlichung geht näher auf die Daten ein und analysiert Trends und Themen.
Diese Prognosen sollen Anleger dabei unterstützen, robustere Portfolios aufzubauen. Sie flie'en in die strategische Vermögensallokation von J.P. Morgan Asset Management und in die Instrumente ein, mit denen wir unsere Kunden beraten. Sie unterstützen Vermögensverwalter, Finanzberater und andere dabei, Portfolios aufzubauen, Zielkonflikte abzuwägen und die Wertentwicklung unter Stressszenarien im Hinblick auf die Anlageziele zu testen, um ihre langfristigen Ziele zu erreichen.
Die Ausgabe für 2027 konzentriert sich auf drei Kräfte mit langfristigen Auswirkungen: Wirtschaftlicher Nationalismus (eine stärker auf den Binnenmarkt ausgerichtete Haltung der Regierungen); eine schnellere Verbreitung technologischer Innovationen (Technologieeinführung) und die Neugestaltung der Art und Weise, wie und wo öffentliche und private Mittel eingesetzt werden (Kapitalumschichtung). Sie verändern die Höhe und Streuung der Renditen über Regionen, Sektoren und Anlageklassen hinweg. Angesichts eines weltweiten Booms bei den Investitionsausgaben tragen sie zu einem stärkeren Wachstum bei, führen aber gleichzeitig zu größeren Inflationsschwankungen.
Widerstandsfähige Volkswirtschaften stützen widerstandsfähige Märkte, haben jedoch weitreichendere Auswirkungen – wodurch sich eine durchdachte Diversifizierung noch stärker auszahlt.
Wir prognostizieren einen Anstieg der langfristigen Renditen eines „Balanced-Plus“-Portfolios – einschließlich alternativer Anlagen. Wir erwarten, dass das stärkere Wirtschaftswachstum die Unternehmensgewinne und Anleiherenditen erhöht und damit auch die langfristige Renditeprognose für ein ausgewogenes Portfolio gegenüber dem Vorjahr anhebt. Bei Aktien sind die Gewinnmargen in den USA widerstandsfähiger als die in den Schwellenländern. Bei festverzinslichen Anlagen machen höhere Realrenditen Staatsanleihen attraktiver. Zugleich verbessern eine stärkere Ausrichtung auf höhere Kreditqualität und die Annahme engerer Spreads unsere Renditeprognose für Unternehmensanleihen.
Eine höhere Inflationsvolatilität, das anhaltende Risiko einer Währungsabwertung und wachsende Chancen zur Erzielung von aktivem Alpha stärken die Rolle alternativer Anlagen als unverzichtbare Diversifikationsinstrumente und potenzielle Renditetreiber.
Wir sind davon überzeugt, dass KI über einen Zeitraum von 10 bis 15 Jahren zu einer deutlichen und nachhaltigen Steigerung der Produktivität führen wird. Produktivitätssteigerungen sind der wichtigste Faktor, der das US-BIP-Wachstum im Laufe des kommenden Jahrzehnts wieder beschleunigen dürfte. Die Verbreitung von KI und der daraus resultierende Produktivitätsschub werden wahrscheinlich schrittweise erfolgen und in den 2030er Jahren und darüber hinaus am deutlichsten zu spüren sein. Dies ist für unsere Prognose für 2027 von entscheidender Bedeutung. ine schrittweise Verbreitung von KI dürfte einen abrupten, flächendeckenden Wegfall von Arbeitsplätzen verhindern und den Lieferketten zugleich Zeit geben, sich anzupassen.
Seit mehr als drei Jahrzehnten bringen wir über 90 branchenführende Portfoliomanager, Ökonomen und Research-Analysten auf drei Kontinenten zusammen, unter der Leitung von John Bilton, Global Head of Strategic Research, Multi-Asset Solutions. Zu den Verfassern und Mitgliedern des Führungsteams zählen Dr. David Kelly, Chief Global Strategist; Karen Ward, Chief Market Strategist für EMEA; Tai Hui, Chief Market Strategist für Asien; Gabriela Santos, Chief Market Strategist für Nord- und Südamerika; Pulkit Sharma, Head of Alternatives Investment Strategy & Solutions; und David Lebovitz, Head of Alternatives Research and Strategy.