

Le retour de la productivité : un regain d’investissement stimule la croissance… et la volatilité
Une supernova mondiale de 15 000 milliards de dollars de dépenses d’investissement, centrée sur l’adoption de la technologie, alimente une croissance plus élevée et des rendements solides des actifs au cours des 10 à 15 prochaines années. Les gains de productivité atténuent la montée des risques inflationnistes et le vieillissement de la population active. Malgré les risques extrêmes, une économie résiliente soutient des marchés résilients.
Trois forces façonnent l'avenir et orientent les rendements
Le nationalisme économique stimule l'investissement domestique, mais risque d’accroître la volatilité de l’inflation. L’adoption des technologies constitue un vent porteur pour l’économie mondiale. Enfin, la montée en puissance de l'investissement intérieur entraîne une reconfiguration des capitaux, qui se traduit par une évolution des flux de capitaux publics et privés.
Les meilleures perspectives de croissance pour les marchés développés depuis 15 ans
Portée par l'IA et prolongée jusqu'en 2040, la vague mondiale d'investissement relève de 50 % la productivité globale des facteurs, qui gagne 120 points de base. Dans ce contexte, nous relevons notre prévision de croissance réelle du PIB américain à 2,1 % et celle de la croissance nominale des marchés développés à 4,2 %. L’équilibre entre croissance du PIB et inflation est le plus favorable depuis la pandémie.
Révisions à la hausse pour les actions américaines, renouveau des obligations mondiales et premier regard sur le bitcoin
Des marges bénéficiaires supérieures à 15 % nous conduisent à relever de 80 points de base notre hypothèse de rendement pour les actions américaines de grande capitalisation, à 7,5 %. Pour la première fois, nos anticipations sur les actions des marchés développés dépassent celles des marchés émergents. Côté obligataire, la remontée des taux réels porte nos prévisions pour les obligations mondiales agrégées de 2,1 % en 2021 à 5,3 % aujourd'hui, soit leur niveau le plus élevé depuis deux décennies. Nous estimons également, pour la première fois, une fourchette de performance potentielle pour le bitcoin, sans toutefois l’intégrer encore à nos principales matrices de covariance.
Les actifs alternatifs comme moteurs de rendement, diversifiants et rempart face à l'inflation
Nous relevons de 140 points de base notre hypothèse de rendement pour les hedge funds diversifiés, portés par des tendances d'alpha durables des taux d’intérêt plus élevés. Le potentiel d’alpha rend la sélection des gérants essentielle. Les rendements des actifs réels résistent à la volatilité persistante de l’inflation : ils atteignent 8,1 % pour les actifs de transport mondiaux, 7,9 % pour l’immobilier core mondial et 7,1 % pour les infrastructures mondiales.
Davantage d’opportunités de diversification, et des bénéfices accrus à en retirer
Le rendement attendu d'un portefeuille 60/40 mondial actions-obligations progresse de 60 points de base, à 7,0 %. Mais la corrélation plus positive entre actions et obligations impose d'aller plus loin dans la diversification. Les actifs alternatifs peuvent améliorer le profil rendement-risque : allouer 30 % à un panier d'actifs alternatifs diversifiés porte le rendement attendu à 7,5 % et améliore le ratio de Sharpe de 21 % par rapport à un portefeuille 60/40 simple. Diversifier les expositions thématiques, en plus des classes d’actifs, peut encore renforcer la résilience du portefeuille.
Source : J.P. Morgan Asset Management ; données à fin septembre 2026.
Thèmes
Matrices d’hypothèses (en anglais*)
Nos prévisions de performances, de volatilités et de corrélations. Grâce à la version interactive, vous pouvez télécharger le tableau Excel dans la devise de votre choix.
Ces hypothèses ne sont pas destinées à orienter les décisions d’allocation tactique à court terme. Elles sont élaborées selon un processus soigneusement calibré et sont conçues pour aider les investisseurs à prendre des décisions stratégiques en matière d’allocation d’actifs ou de politique d’investissement sur un horizon de placement de 10 à 15 ans.
Téléchargez les matrices Excel et PDF par devise (en anglais*)
Hypothèses
Découvrez nos projections de rendement par grande classe d’actifs et les analyses qui sous-tendent ces chiffres.
Hypothèses d'évolution à long terme des marchés de capitaux : guide méthodologique
Un ouvrage complémentaire pour approfondir les composantes de nos hypothèses à long terme sur les marchés de capitaux (LTCMA)
Hypothèses macroéconomiques
Les leaders de l’IA creusent l’écart, tandis que les trajectoires d’inflation divergent
Synthèse
Le nationalisme économique et l'adoption des technologies façonnent la croissance de long terme et reconfigurent les flux mondiaux de capitaux. Dans ce contexte, nous relevons nos hypothèses de croissance pour les marchés développés.
Dans les économies développées, les gains de productivité liés à l’adoption de l’IA, à l’augmentation du capital par travailleur et à la hausse des investissements dans les technologies, la défense et l’énergie compensent largement les effets du vieillissement démographique et des restrictions à l’immigration et au commerce.
La croissance des marchés émergents reste globalement stable.
L'inflation, inchangée dans l’ensemble, intègre les pressions à court terme liées au commerce ainsi que le ralentissement des investissements dans l’IA.
L’inflation américaine recule légèrement, malgré des dépenses d’investissement soutenues, d’importants déficits et le nationalisme économique. En revanche, ces mêmes dynamiques contribuent à mettre un terme à la longue période de faible inflation observée en Europe et au Japon. Dans les marchés émergents, les perspectives d’inflation restent hétérogènes, reflétant l’influence contrastée des politiques monétaires, des mesures tarifaires et des échanges commerciaux mondiaux.
L'ampleur du soutien apporté par l'IA à la productivité globale des facteurs varie fortement d'une économie à l'autre
Contribution de l'IA à la productivité globale des facteurs (TFP)
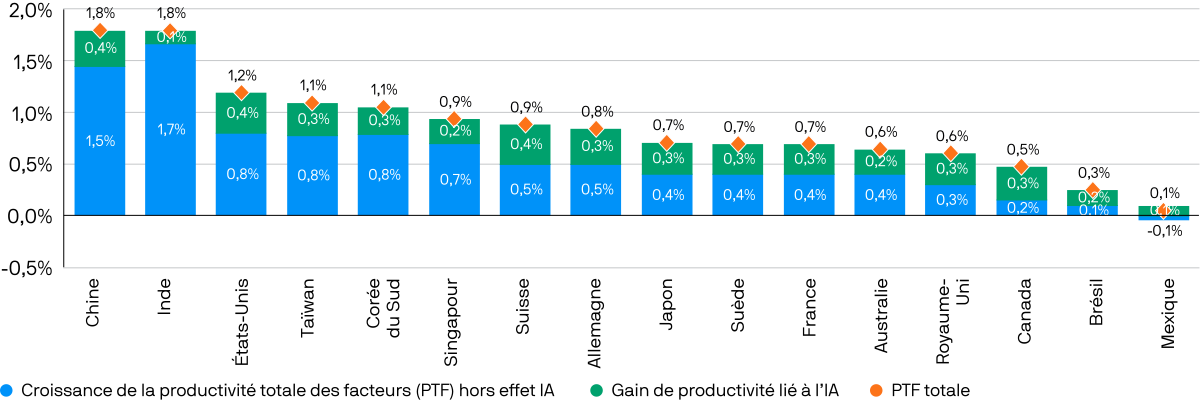
Source : J.P. Morgan Asset Management ; données au 30 septembre 2026. La productivité globale des facteurs hors IA correspond à la croissance tendancielle de productivité retenue pour chaque économie avant toute contribution de l'IA.
Hypothèses pour les marchés cotés
Des rendements solides, mais inégaux, dans un monde en mutation
Synthèse
La révision à la hausse des anticipations de taux directeurs ainsi que la normalisation des primes de terme soutiennent les rendements des emprunts d’État, qui se rapprochent de leurs niveaux les plus élevés depuis près de deux décennies. Les niveaux de rendement actuels apparaissent ainsi attractifs pour les investisseurs. En revanche, dans un environnement marqué par des risques persistants d’inflation et de dégradation des finances publiques, la duration devrait jouer un rôle moins efficace comme instrument de couverture.
Le dollar américain se déprécie plus lentement, principalement face aux devises asiatiques, tout en conservant son statut de monnaie de réserve.
Sur le crédit, les spreads restent étroits et les rendements attractifs, mais la dispersion s'accroît. Les leveraged loans montrent davantage de signes de stress ; notre vue sur le high yield reste constructive, soutenue par l'amélioration de la qualité moyenne des indices.
Les actions mondiales offrent des rendements solides, portés par la dynamique des profits. L'adoption des technologies nous rend optimistes, en particulier aux États Unis, où les gains de productivité liés à l’IA se déploient pleinement.
Nous amorçons une couverture du bitcoin, mais l’instabilité de ses corrélations avec les autres actifs ne permet pas, à ce stade, d’envisager une allocation stratégique.
Un portefeuille équilibré dégage un rendement attendu appréciable sur les 10 à 15 prochaines années
Variations des hypothèses de rendement des marchés cotés par rapport à l'édition précédente des LTCMA
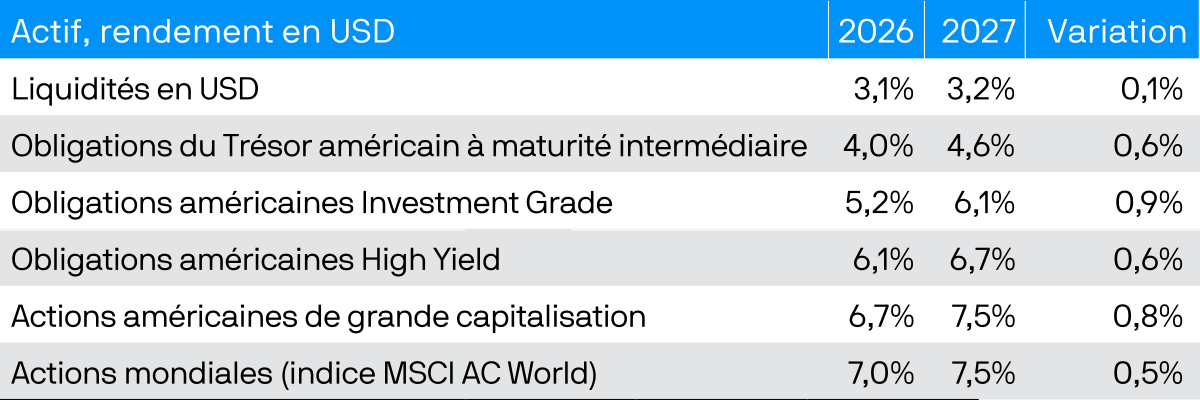
Source : J.P. Morgan Asset Management ; données au 30 septembre 2026.
Hypothèses pour les marchés privés et les actifs alternatifs
De nouvelles forces soutiennent les marchés privés ; une dispersion accrue ouvre la voie à l’alpha
Synthèse
Le nationalisme économique, l’adoption des technologies et la reconfiguration des capitaux stimulent la croissance économique et la volatilité de l’inflation. Nous relevons nos hypothèses de rendement sur l’ensemble des marchés privés, tout en anticipant une dispersion accrue des performances.
Les actifs réels bénéficient du nationalisme économique, qui accentue les préoccupations liées à la sécurité énergétique et à la résilience stratégique. L’adoption des technologies soutient les opportunités dans les infrastructures, les transports et la logistique, ainsi que l’immobilier.
Côté actifs financiers alternatifs, la dispersion des résultats s'élargit. Le potentiel de rendement du private equity dépendra de la capacité à créer de la valeur et à dégager des gains d'efficacité opérationnelle, notamment par le déploiement de l'intelligence artificielle (IA).
À mesure que les flux de capitaux s'intensifient, la construction de portefeuille tire parti de l'association d'expositions rémunératrices sur les marchés privés avec des diversifiants éprouvés, tels que les actifs réels et les hedge funds.
La révision à la hausse des estimations d'alpha sur l'ensemble des stratégies alternatives financières s'accompagnera d'un élargissement de la dispersion des performances
Rendements attendus et moteurs de performance des actifs financiers alternatifs
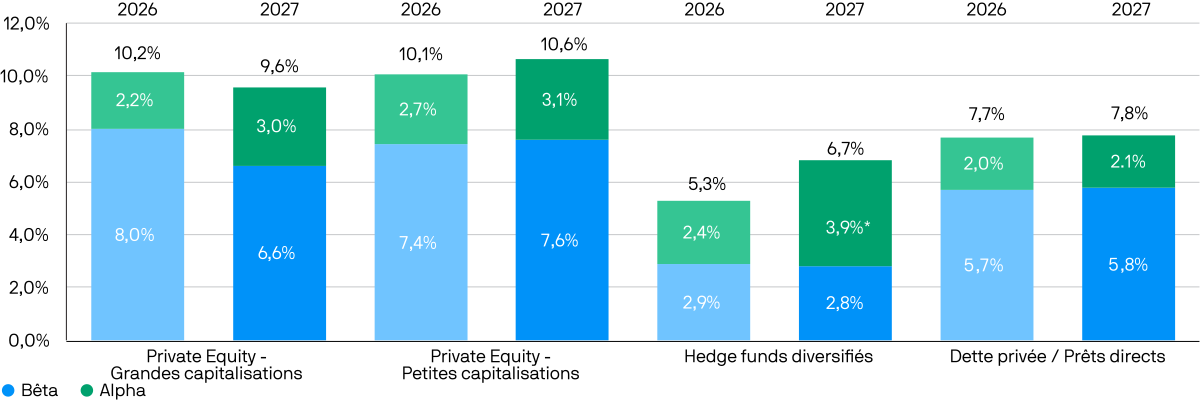
Source : J.P. Morgan Asset Management ; données au 30 septembre 2026. L'alpha est défini comme l'ordonnée à l'origine (ou, dans le cas du private equity, comme la somme des ordonnées à l'origine), à l'exception du direct lending, où l'alpha correspond au rendement excédentaire par rapport au spread attendu des leveraged loans.
* La hausse de l'alpha anticipé sur les hedge funds s'explique en partie par les améliorations méthodologiques apportées cette année.
Hypothèses relatives aux implications pour les portefeuilles
Comment une exposition thématique intentionnelle peut-elle renforcer la résilience des portefeuilles ?
Synthèse
Nous retenons une lecture optimiste de l'impact de nos trois thèmes sur les rendements : un portefeuille 60/40 délivre un rendement attendu de 7 % et un portefeuille équilibré enrichi d'actifs alternatifs atteint 7,5 %. Toutefois, la volatilité de l’inflation, des taux et des actions devrait augmenter. La corrélation entre actions et obligations sera davantage positive et plus instable. Autrement dit, les investisseurs doivent renforcer la résilience de leurs portefeuilles face à différents types de chocs.
Cette résilience suppose une vision globale des expositions thématiques des portefeuilles, couvrant à la fois les marchés cotés et privés. Cette année, nous présentons un cadre permettant aux investisseurs d’accroître ou de réduire leur exposition à une thématique donnée. Les investisseurs doivent choisir délibérément leurs expositions thématiques, car les portefeuilles sont de plus en plus concentrés, notamment sur la thématique de l’adoption des technologies.
Les gagnants et perdants relatifs varient selon les thèmes
Impacts des thèmes sur les marché
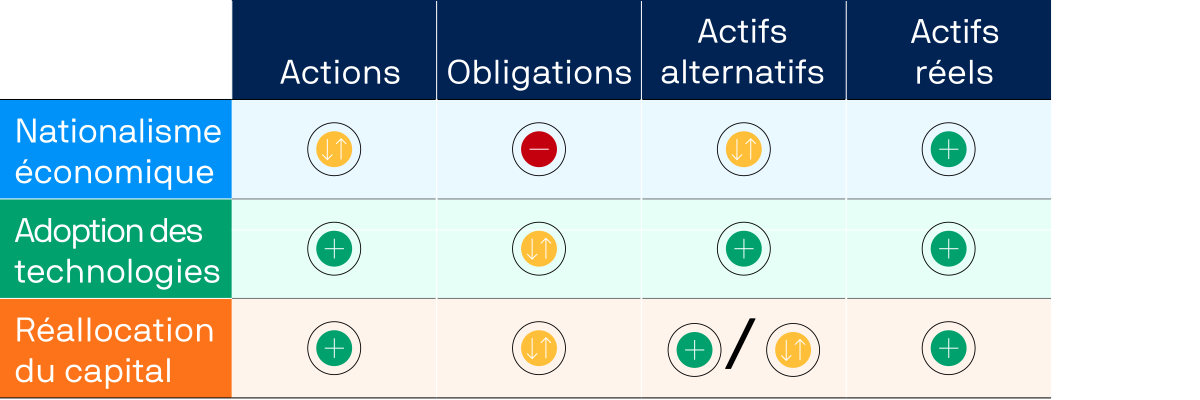
Source : J.P. Morgan Asset Management ; données au 30 septembre 2026.
Hypothèses 2027 d’évolution à long terme des marchés de capitaux (LTCMA)
Questions fréquentes
Les LTCMA, publiées chaque année par J.P. Morgan Asset Management, fournissent des prévisions de rendement, de risque et de corrélation pour plus de 200 grandes classes d'actifs, dans plus de 20 devises de base, sur un horizon de 10 à 15 ans. Elles sont le fruit du travail de plus de 90 chercheurs, gérants de portefeuille et économistes à travers le monde, selon un processus affiné depuis 31 ans. Une publication annuelle vient enrichir cette base de données en analysant les tendances et les thématiques structurantes.
Conçues pour aider à construire des portefeuilles plus solides, ces prévisions nourrissent les allocations stratégiques de J.P. Morgan Asset Management et alimentent les outils que nous utilisons pour conseiller nos clients. Elles permettent aux allocataires d'actifs, conseillers financiers et autres professionnels de construire des portefeuilles, d'arbitrer entre différentes options et de tester la robustesse des performances au regard de leurs objectifs, dans la poursuite de leurs ambitions de long terme.
L'édition 2027 est structurée autour de trois forces aux implications durables : le nationalisme économique (une posture gouvernementale davantage tournée vers l'intérieur), l'accélération de la diffusion de l'innovation technologique (l'adoption de la technologie) et la recomposition de la façon dont les capitaux publics et privés sont déployés et des régions où ils le sont (la reconfiguration des capitaux). Ces forces redessinent le niveau et la dispersion des rendements entre régions, secteurs et classes d’actifs. Associées à une forte expansion des dépenses d’investissement mondiales, elles soutiennent une croissance plus élevée tout en accentuant la volatilité de l’inflation.
Des économies résilientes soutiennent des marchés résilients, mais avec un éventail de résultats plus large, ce qui accroît les bénéfices d’une diversification réfléchie.
Nous prévoyons une hausse des rendements à long terme d’un portefeuille équilibré enrichi d’actifs alternatifs. Une croissance économique plus rapide devrait soutenir les bénéfices et les taux de rendement, portant les rendements à long terme d’un portefeuille équilibré au-delà de notre prévision de l’an dernier. Sur les marchés actions, les marges bénéficiaires américaines sont plus résilientes que celles des marchés émergents. Sur les marchés obligataires, des taux réels plus élevés renforcent l’attrait des obligations d’État, tandis qu’une approche privilégiant la qualité et des hypothèses de spreads plus serrés améliorent notre prévision pour le crédit d’entreprise.
La volatilité accrue de l’inflation, le risque persistant d’érosion de la valeur des monnaies et les opportunités croissantes de génération d’alpha par la gestion active renforcent le rôle des actifs alternatifs comme sources essentielles de diversification et moteurs potentiels de rendement.
Nous estimons que l’IA entraînera une amélioration significative et durable de la productivité sur 10 à 15 ans. Les gains de productivité constituent le principal moteur du retour à une croissance plus rapide du PIB américain sur une décennie. La diffusion de l’IA et les gains de productivité qui en découlent devraient être progressifs, avec leurs effets les plus marqués dans les années 2030 et au-delà. Cet élément est essentiel à notre prévision pour 2027. Une adoption régulière devrait limiter les suppressions rapides d’emplois à l’échelle de l’économie, tout en laissant aux chaînes d’approvisionnement le temps de s’adapter.
Depuis plus de trois décennies, nous réunissons plus de 90 gérants de portefeuille, économistes et analystes de recherche parmi les plus reconnus du secteur, répartis sur trois continents, sous la direction de John Bilton, Responsable mondial de la recherche stratégique au sein de Multi-Asset Solutions. Parmi les auteurs et les membres de l’équipe de direction figurent Dr David Kelly, Stratégiste mondial en chef ; Karen Ward, Stratégiste marchés en chef pour la région EMEA ; Tai Hui, Stratégiste marchés en chef pour l’Asie ; Gabriela Santos, Stratégiste marchés en chef pour les Amériques ; Pulkit Sharma, Responsable de la stratégie et des solutions d’investissement en actifs alternatifs ; et David Lebovitz, Responsable de la recherche et de la stratégie en actifs alternatifs.