logo
  • My collections
    View saved content and presentation slides
  • Logout
  • Fonds
      Kontakt

      Fonds-Explorer

      • Investmentfonds (SICAVs)
      • Exchange Traded Funds (ETFs)
      • Geldmarktfonds (Liquidity)

      Leistungsspektrum

      • Unsere fonds
      • Anleihen
      • Aktien
      • Multi Asset
      • Alternative Investments
      • ETFs

      Fondsinformationen

      • News
      • Kapazitätsmanagement
      • Regulative Vorschriften
    • Fokusthemen
        Kontakt
        • Fokusthemen
        • Europa-Aktienfonds
        • Globale Aktienprodukte
        • Income
        • Aktive ETFs
        • Die Zukunft des Anleihenmarktes
        • Nachhaltiges Investieren
      • Insights
          Kontakt

          Market Insights

          • Market Insights Übersicht
          • Guide to the Markets

            Der Guide to the Markets veranschaulicht aktuelle volkswirtschaftliche Daten und Marktentwicklungen – mit unserem vierteljährlichen Update.

          • Weekly Brief

            Starten Sie mit unserem Weekly Brief in die Woche: Aktuelle Marktsituation, Ausblick auf die Woche und die neuesten Marktdaten.

          • Monatlicher Marktrückblick

            Die Volatilität im Technologiesektor spiegelte die Frage wider, wie dauerhaft die hohen Gewinne im KI-Ökosystem sind.

          • Anlage-Grundsätze

            Erfolgreich anlegen heißt, aus der Vergangenheit zu lernen und die Gegenwart zu verstehen. Sieben bewährte Grundsätze, die Ihnen helfen, Ihre Ziele zu erreichen.

          • Was bewegt Anlegerinnen und Anleger?

            Welche Fragen stellen sich Investoren? Finden Sie hier unsere Antworten auf die häufig gestellten Fragen.

          • Investmentausblick für das 2. Halbjahr 2026

            Unser Investmentausblick für das zweite Halbjahr 2026: Weltwirtschaft und globale Märkte, mit den wichtigsten Chancen und Risiken.

          Portfolio Insights

          • Portfolio Insights Übersicht
          • Fixed Income Insights

            Wir heben Themen und Implikationen verschiedener Fixed-Income-Teams hervor, um Sie bei Ihren Portfolioentscheidungen zu unterstützen.

          • Asset Allocation Views

            Amid resilient growth and a fading energy shock, we stay positive on risk assets, favoring U.S., Japan and EM equities and U.S. high yield.

          • Global Equity Views

            Massive AI spending is driving exceptional profit growth at reasonable valuations. We see long-term value in “AI losers” and defensive stocks.

          • Long-Term Capital Market Assumptions 2026

            Unsere LTCMA liefern zukunftsgerichtete Schätzungen zu Rendite, Volatilität und Korrelation für über 200 Anlage- und Strategieklassen in mehr als 20 Basiswährungen.

          • ETF-Perspektiven

            Erkenntnisse aus unserem ETF-Research, mit Daten und Kommentaren zu aktuellen Themen rund um ETF-Klassen und -Strategien.

          Web-Konferenzen

          • Web-Konferenzen

          ETF Insights

          • ETF Insights Übersicht
          • Guide to ETFs

            Erkunden Sie unseren Guide to ETFs mit Einblicken in Markttrends und Best Practices für das ETF-Trading.

        • Bibliothek
        • Über uns
            Kontakt
            • Übersicht
            • Spectrum: Unsere Anlageplattform
            • Vielfalt, Chancengleichheit und Inklusion
            • Unser Anspruch an Research
            • Vorteile von aktivem Investieren
          • Kontakt
          • Sprache
            • English/ Englisch
            • Français/ Französisch
            • My collections
              View saved content and presentation slides
            • Logout
          • Financial Professional Login
          Log in
          1. Katalysatoren für eine Erholung der Anlagen in Schwellenländern

          • LinkedIn Twitter Facebook WhatsApp
          JPM53946_MI_Investment_Outlook_2023_Darker_2800x900px5


          Katalysatoren für eine Erholung der Anlagen in Schwellenländern

          Investmentausblick 2023


          24-11-2022

          Aktien aus Schwellenländern verzeichneten erneut ein sehr schwieriges Jahr und enttäuschten die Erwartungen der Anleger an diese vielversprechende, wachstumsstarke Anlageklasse. Bis Ende Oktober hatte der MSCI Emerging Markets Index im Jahr 2022 29 % verloren und lag damit 10 % hinter den Aktien der Industrieländer zurück

          Die Schwellenländer waren mit einer Vielzahl von Hindernissen konfrontiert, darunter eine deutliche Abkühlung der Weltwirtschaft, eskalierende politische Risiken, die Null-Covid-Politik Chinas und der schnellste Straffungszyklus der USNotenbank (Fed) seit mehr als drei Jahrzehnten.

          Aufgrund des starken Rückgangs der Aktienkurse sind die Aktienbewertungen auf breiter Front gesunken. Infolgedessen erscheinen die Aktien der Schwellenländer unter dem Gesichtspunkt der Bewertung zunehmend attraktiv. Unser firmeneigener Bewertungskomplex für Schwellenländer, der das Kurs-Gewinn-Verhältnis, das Kurs-Buchwert-Verhältnis und das Kurs-Cashflow-Verhältnis sowie die Dividendenrendite berücksichtigt, liegt derzeit deutlich unter dem langfristigen Durchschnitt und ist auch im Vergleich zu globalen Aktien günstig (Abbildung 15).
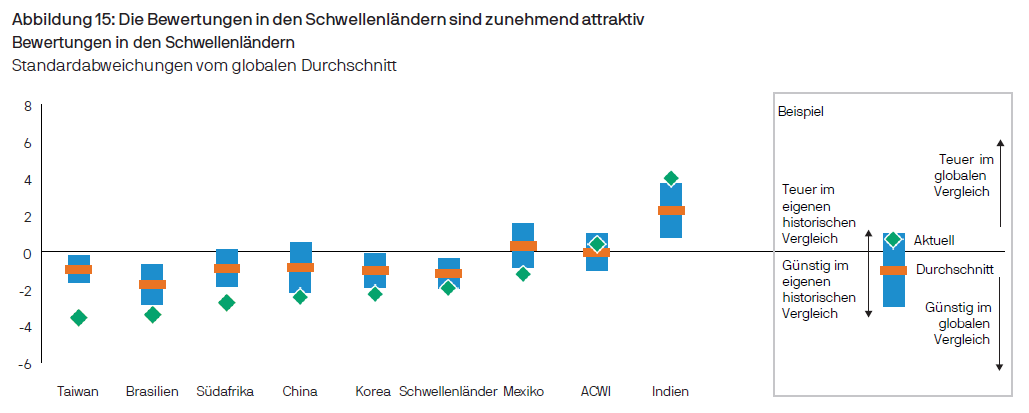
          Quelle: MSCI, Refinitiv Datastream, J.P. Morgan Asset Management. Jeder Bewertungsindex zeigt eine gleich gewichtete Zusammensetzung von vier Kennzahlen: Kurs-Gewinn-Verhältnis (P/E), Kurs-Buchwert-Verhältnis (P/B), Kurs-Cashflow-Verhältnis (P/CF) und Kurs-Dividenden-Verhältnis.Die Ergebnisse werden dann anhand der Mittelwerte und der durchschnittlichen Variabilität seit 2004 normalisiert.Die blauen Balken stellen eine Standardabweichung beiderseits der durchschnittlichen relativen Bewertung zum All-Country World Index seit 2004 dar.Die historische Wertentwicklung ist kein verlässlicher Indikatorfür die zukünftige Wertentwicklung.Daten zum 31. Oktober 2022.

          Welche potenziellen Katalysatoren sind zu beobachten, die dazu beitragen könnten, diesen Bewertungsabschlag im Jahr 2023 zu schließen?

          1. Zinserhöhungspause bei der Fed

          Die Fed und die anderen großen Zentralbanken in Europa sind entschlossen, das Wachstum zu bremsen, um den Inflationsdruck zu verringern. Steigende Zinssätze, steigende Energie- und Inputkosten und ein verändertes Verbraucherverhalten (von Waren zu Dienstleistungen) bremsen bereits die Nachfrage nach Gütern und beeinträchtigen die weltweite Produktion. Die nordostasiatischen Märkte mit ihrer hohen Exportabhängigkeit wurden in den letzten Quartalen hart getroffen, da die Einkaufsmanagerindizes für das verarbeitende Gewerbe gesunken sind und die Gewinnerwartungen nach unten korrigiert wurden. In Taiwan und Korea stand die äußerst wichtige Halbleiterindustrie im Zentrum des Sturms, da eine Kombination aus schwächerer Nachfrage, höheren Kapazitäten und US-Beschränkungen für chinesische Exporte den gesamtwirtschaftlichen Gegenwind verstärkte.

          Angesichts unserer makroökonomischen Basisprognose einer leichten Rezession in den USA und Europa und einer rückläufigen Inflation im Jahr 2023 gehen wir davon aus, dass die Fed ab Anfang 2023 die Zinsen nicht mehr erhöhen wird. In einem solchen Szenario würden zyklische Aktien, z. B. aus dem Technologiesektor, und zyklische Märkte wie Korea und Taiwan (die ebenfalls nachgegeben haben) ein wesentlich günstigeres Umfeld vorfinden, da die Aktienmärkte in der Regel zukunftsorientiert sind und auf eine wirtschaftliche Erholung setzen.

          2. Das Ende der Null-Covid-Politik in China

          Peking hat über weite Strecken des Jahres 2022 an seiner restriktiven Lockdown-Politik festgehalten, mit schwerwiegenden Folgen für das Wirtschaftswachstum. Das Wachstum beim Verbrauch bleibt gedämpft, was insbesondere den Dienstleistungssektor belastet. Derweil besteht im angeschlagenen Immobiliensektor nur begrenzter Spielraum für Verbesserungen, da die Stimmung der Hauskäufer aufgrund der Ungewissheit über die künftigen Einkommen weiterhin gedämpft ist.

          Im November führten die politischen Entscheidungsträger jedoch eine Lockerung der Covid-Kontrollmaßnahmen ein, was die Zuversicht, dass China sich schrittweise auf eine Beendigung seiner Null-Covid-Politik zubewegt, neu entfachte. Eine vollständige Beendigung der CovidMaßnahmen scheint zwar nicht unmittelbar bevorzustehen, aber selbst ein Fahrplan für eine allmähliche Lockerung könnte als Katalysator für eine starke Erholung der chinesischen Nachfrage dienen, was nicht nur für China, sondern auch für alle seine wichtigsten Handelspartner in der Region von Vorteil wäre.

          3. Nachlassendes politisches Risiko

          Auch die Schwellenländer wurden 2022 von einer Eskalation des politischen Risikos hart getroffen. Russische Aktien (3,6 % des MSCI Emerging Markets Index zu Beginn des Jahres 2022) waren nach dem Krieg zwischen Russland und der Ukraine und den daraufhin gegen Russland verhängten internationalen Sanktionen nicht mehr investierbar. Darüber hinaus trugen eine Verschärfung der Vorschriften in China und zunehmende chinesisch-amerikanische Spannungen zum Rückgang der chinesischen Aktien bei.

          Politische Ergebnisse sind zwar schwer vorherzusagen, aber die Anleger müssen anerkennen, dass eine Verringerung der politischen Risiken im Jahr 2023 möglich ist. Die chinesische Wirtschaft ist in hohem Maße von der weltweiten Nachfrage abhängig, und die weltweiten Verbraucher sind in hohem Maße von der chinesischen Produktion abhängig (Abbildung 16). Folglich gibt es für beide Seiten erhebliche wirtschaftliche Anreize, in gutem Einvernehmen zu bleiben.

          Quelle: IMF, Refinitiv Datastream, J.P. Morgan Asset Management. Daten zum 31. Oktober 2022.

          Damit die attraktiv bewerteten Schwellenländer im Jahr 2023 glänzen können, muss mindestens einer der drei folgenden Katalysatoren eintreten. Wir sind der festen Überzeugung, dass sich die Zentralbanken im Jahr 2023 weniger restriktiv verhalten werden, bestimmte politische Entwicklungen, wie das Ende der Null-Covid-Politik in China oder die Einstellung der Feindseligkeiten in der Ukraine, bleiben jedoch sehr ungewiss.

          Auch wenn der deutlich Rückgang der Bewertungen im vergangenen Jahr die Schwellenländer zu einer attraktiven Wahl für zyklische Engagements in den Portfolios gemacht hat, sollten sich die Anleger weiterhin bewusst sein, dass einige Risiken wahrscheinlich fortbestehen werden.

          Mehr erfahren

          Sechs Themen, die 2023 den größten Einfluss auf die weltweiten Investitionen haben werden.

          Die Neubewertung der Anleihen

          Mehr erfahren

          Das Hausse-Szenario für Aktien

          Mehr erfahren

          Sinkende Gewinne, steigende Dividenden?

          Mehr erfahren

          Nachhaltigkeit im Fokus

          Mehr erfahren

          Zentrale Szenarien und Risiken

          Mehr erfahren

          09jy221811211216

          Die in diesem Dokument geäußerten Meinungen stellen weder eine Beratung noch eine Empfehlung für den Kauf oder Verkauf von Anlageinstrumenten dar, noch sichert J.P. Morgan Asset Management oder eine seiner Tochtergesellschaften zu, sich an einer der in diesem Dokument erwähnten Transaktionen zu beteiligen.  Sämtliche Prognosen, Zahlen, Einschätzungen oder Anlagetechniken und -strategien dienen nur Informationszwecken, basierend auf bestimmten Annahmen und aktuellen Marktbedingungen, und können jederzeit ohne vorherige Ankündigung geändert werden. Alle in diesem Dokument gegebenen Informationen werden zum Zeitpunkt der Erstellung als korrekt erachtet. Jede Gewährleistung für ihre Richtigkeit und jede Haftung für Fehler oder Auslassungen wird jedoch abgelehnt. Zur Bewertung der Anlageaussichten bestimmter in diesem Dokument erwähnter Wertpapiere oder Produkte sollten Sie sich nicht auf dieses Dokument stützen. Darüber hinaus sollten Investoren eine unabhängige Beurteilung der rechtlichen, regulatorischen, steuerlichen, Kredit- und Buchhaltungsfragen anstellen und zusammen mit ihren professionellen Beratern bestimmen, ob eines der in diesem Dokument genannten Wertpapiere oder Produkte für ihre persönlichen Zwecke geeignet ist. Investoren sollten sicherstellen, dass sie vor einer Investitionen alle verfügbaren relevanten Informationen erhalten.  Der Wert, Preis und die Rendite von Anlagen können Schwankungen unterliegen, die u. a. auf den jeweiligen Marktbedingungen und Steuerabkommen beruhen, und die Anleger erhalten das investierte Kapital unter Umständen nicht in vollem Umfang zurück.  Sowohl die historische Wertentwicklung als auch die historische Rendite sind unter Umständen kein verlässlicher Indikator für die aktuelle und zukünftige Wertentwicklung.
           

          J.P. Morgan Asset Management ist der Markenname für das Vermögensverwaltungsgeschäft von JPMorgan Chase & Co. und seiner verbundenen Unternehmen weltweit.  Telefonanrufe bei J.P. Morgan Asset Management können aus rechtlichen Gründen sowie zu Schulungs- und Sicherheitszwecken aufgezeichnet werden. Soweit gesetzlich erlaubt, werden Informationen und Daten aus der Korrespondenz mit Ihnen in Übereinstimmung mit der EMEA-Datenschutzrichtlinie von J.P. Morgan Asset Management erfasst, gespeichert und verarbeitet. Die EMEA-Datenschutzrichtlinie finden Sie auf folgender Website: www.jpmorgan.com/emea-privacy-policy.
           

          Herausgeber in Deutschland: JPMorgan Asset Management (Europe) S.à r.l., Frankfurt Branch Taunustor 1 D-60310 Frankfurt am Main.

          Herausgeber in Österreich: JPMorgan Asset Management (Europe) S.à r.l., Austrian Branch, Führichgasse 8, A-1010 Wien. 

          Image Source: Shutterstock