logo
  • My collections
    View saved content and presentation slides
  • Logout
  • Fonds
      Kontakt

      Fonds-Explorer

      • Investmentfonds (SICAVs)
      • Exchange Traded Funds (ETFs)
      • Geldmarktfonds (Liquidity)

      Leistungsspektrum

      • Unsere fonds
      • Anleihen
      • Aktien
      • Multi Asset
      • Alternative Investments
      • ETFs

      Fondsinformationen

      • News
      • Kapazitätsmanagement
      • Regulative Vorschriften
    • Fokusthemen
        Kontakt
        • Fokusthemen
        • Europa-Aktienfonds
        • Globale Aktienprodukte
        • Income
        • Aktive ETFs
        • Die Zukunft des Anleihenmarktes
        • Nachhaltiges Investieren
      • Insights
          Kontakt

          Market Insights

          • Market Insights Übersicht
          • Guide to the Markets

            Der Guide to the Markets veranschaulicht aktuelle volkswirtschaftliche Daten und Marktentwicklungen – mit unserem vierteljährlichen Update.

          • Weekly Brief

            Starten Sie mit unserem Weekly Brief in die Woche: Aktuelle Marktsituation, Ausblick auf die Woche und die neuesten Marktdaten.

          • Monatlicher Marktrückblick

            Die Volatilität im Technologiesektor spiegelte die Frage wider, wie dauerhaft die hohen Gewinne im KI-Ökosystem sind.

          • Anlage-Grundsätze

            Erfolgreich anlegen heißt, aus der Vergangenheit zu lernen und die Gegenwart zu verstehen. Sieben bewährte Grundsätze, die Ihnen helfen, Ihre Ziele zu erreichen.

          • Was bewegt Anlegerinnen und Anleger?

            Welche Fragen stellen sich Investoren? Finden Sie hier unsere Antworten auf die häufig gestellten Fragen.

          • Investmentausblick für das 2. Halbjahr 2026

            Unser Investmentausblick für das zweite Halbjahr 2026: Weltwirtschaft und globale Märkte, mit den wichtigsten Chancen und Risiken.

          Portfolio Insights

          • Portfolio Insights Übersicht
          • Fixed Income Insights

            Wir heben Themen und Implikationen verschiedener Fixed-Income-Teams hervor, um Sie bei Ihren Portfolioentscheidungen zu unterstützen.

          • Asset Allocation Views

            Amid resilient growth and a fading energy shock, we stay positive on risk assets, favoring U.S., Japan and EM equities and U.S. high yield.

          • Global Equity Views

            Massive AI spending is driving exceptional profit growth at reasonable valuations. We see long-term value in “AI losers” and defensive stocks.

          • Long-Term Capital Market Assumptions 2026

            Unsere LTCMA liefern zukunftsgerichtete Schätzungen zu Rendite, Volatilität und Korrelation für über 200 Anlage- und Strategieklassen in mehr als 20 Basiswährungen.

          • ETF-Perspektiven

            Erkenntnisse aus unserem ETF-Research, mit Daten und Kommentaren zu aktuellen Themen rund um ETF-Klassen und -Strategien.

          Web-Konferenzen

          • Web-Konferenzen

          ETF Insights

          • ETF Insights Übersicht
          • Guide to ETFs

            Erkunden Sie unseren Guide to ETFs mit Einblicken in Markttrends und Best Practices für das ETF-Trading.

        • Bibliothek
        • Über uns
            Kontakt
            • Übersicht
            • Spectrum: Unsere Anlageplattform
            • Vielfalt, Chancengleichheit und Inklusion
            • Unser Anspruch an Research
            • Vorteile von aktivem Investieren
          • Kontakt
          • Sprache
            • English/ Englisch
            • Français/ Französisch
            • My collections
              View saved content and presentation slides
            • Logout
          • Financial Professional Login
          Log in
          1. Das Hausse-Szenario für Aktien

          • LinkedIn Twitter Facebook WhatsApp
          JPM53946_MI_Investment_Outlook_2023_Darker_2800x900px3


          Das Hausse-Szenario für Aktien

          Investmentausblick 2023


          24-11-2022

          Unser Basisszenario, das von positiven Renditen für Aktien aus den Industrieländern im Jahr 2023 ausgeht, beruht auf einer wichtigen Erkenntnis: Eine moderate Rezession ist in vielen Aktien bereits weitgehend eingepreist.

          Bis Ende September 2022 war der S&P 500 gegenüber seinem Höchststand um 25 % gefallen. In der Vergangenheit lag der Aktienmarkt nach einem solchen Rückgang ein Jahr später in der Regel höher. Seit 1950 gab es zwei Ausnahmen: die Finanzkrise 2008 und das Platzen der Dot-Com-Blase im Jahr 2000.

          Wir sehen keine makroökonomischen Parallelen zu 2008, aber wie sieht es mit den Bewertungsähnlichkeiten im Vergleich zum Jahr 2000 aus? Ein Risiko für unser optimistisches Basisszenario für Aktien wäre gegeben, wenn die Bewertungen von hier aus noch erheblich weiter fallen müssten.

          Die Bewertungen des S&P 500 waren zu Beginn des Jahres 2022 nicht weit von denen der Dot-Com-Blase entfernt. Die hohen Bewertungen konnten jedoch größtenteils auf Wachstumswerte zurückgeführt werden (Abbildung 10). Trotz einer Underperformance im Jahr 2022 sind diese Aktien im historischen Vergleich immer noch nicht besonders günstig.
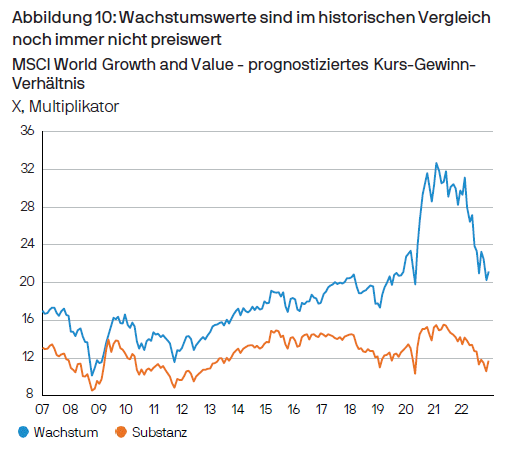
          Quelle: MSCI, Refinitiv Datastream, J.P. Morgan Asset Management.Die historische Wertentwicklung ist kein verlässlicherIndikatorfür die zukünftige Wertentwicklung.Daten zum 31. Oktober 2022.

          Substanzwerte sind jedoch im Vergleich zur Vergangenheit recht angemessen bewertet. Wir sind stärker davon überzeugt, dass Substanzwerte bis Ende 2023 höher stehen werden als Wachstumswerte, die immer noch teuer erscheinen. Das Erreichen eines Höchststands bei den Renditen von Staatsanleihen könnte in 2023 Unterstützung bei der Bewertung von Wachstumswerten bieten.

          Ein weiteres Risiko für Aktien besteht darin, dass die Konsenserwartungen für die Gewinnentwicklung in den nächsten 12 Monaten derzeit zu hoch erscheinen, da sie seit dem jüngsten Höchststand nur um etwa 5 % gesunken sind. Eine Rezession wird wahrscheinlich zu einem weiteren Rückgang der Gewinnerwartungen führen. Wir gehen davon aus, dass bei einer moderaten Rezession die 12-Monats-Gewinnschätzungen gegenüber dem Höchststand um etwa 10 % bis 20 % zurückgehen werden, wie es in den 1990er oder frühen 2000er Jahren der Fall war

          Während einige argumentieren könnten, dass diese Gewinnherabstufungen, falls sie eintreten, gegebenenfalls den Aktienmarkt nach unten ziehen werden, sind wir der Meinung, dass der Markt bereits einige weitere Herabstufungen der Konsensprognosen eingepreist hat.(Abbildung 11). Anfang 2022 beispielsweise waren US-Bankaktien mit dem 12-fachen des Gewinns angemessen bewertet, und die Konsensprognosen für die Gewinnentwicklung in den nächsten 12 Monaten stiegen im Laufe des Jahres um etwa 10 % - dennoch fielen Bankaktien vom Höchststand bis zum Tiefpunkt um etwa 35 %. Dies untermauert unsere Ansicht, dass der Markt bereits schlechtere Nachrichten einkalkuliert als die Konsensgewinnprognosen vermuten lassen.
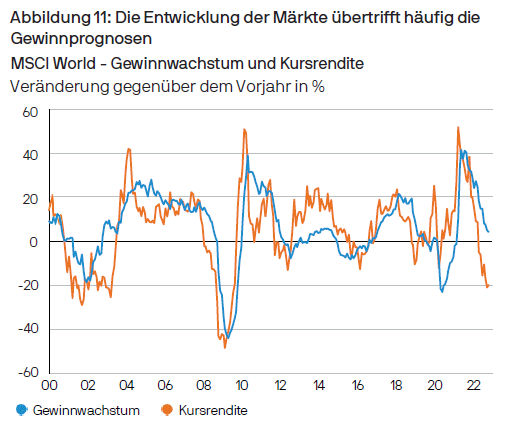
          Quelle: MSCI, Refinitiv Datastream, J.P. Morgan Asset Management. Gewinne sind 12-Monats-Gewinnschätzungen.Die historische Wertentwicklungist kein verlässlicherIndikatorfür die zukünftige Wertentwicklung.Daten zum 31. Oktober 2022.

          Wir stellen außerdem fest, dass die Wechselwirkung zwischen den Konsensgewinnprognosen und den Märkten im Laufe der Zeit uneinheitlich war. In den frühen 2000er Jahren und in der Finanzkrise 2008 führten geringere Gewinnprognosen zu weiteren Aktienmarktrückgängen; in den frühen 1990er Jahren erholten sich die Aktien jedoch, während die 12-Monats-Gewinnerwartungen zurückgingen (Abbildung 12).
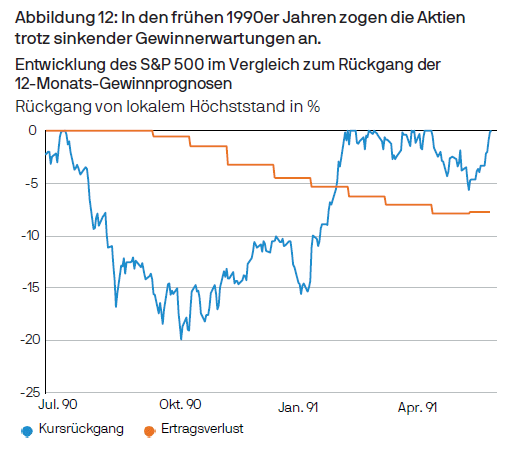
          Quelle: IBES, Refinitiv Datastream, S&P Global, J.P. Morgan Asset Management. Gewinne sind 12-Monats-Gewinnschätzungen.Die historische Wertentwicklung ist kein verlässlicherIndikatorfür die zukünftige Wertentwicklung.Daten zum 31. Oktober 2022.

          Sinkende Gewinnprognosen könnten zwar zu einem Rückgang der Aktienkurse führen, doch wenn der Gewinnrückgang moderat ausfällt - wovon wir ausgehen -, dann würde dies wahrscheinlich nur zu einem begrenzten weiteren Abwärtstrend für angemessen bewertete Aktien führen, verglichen mit den Rückgängen, die bereits 2022 zu verzeichnen waren.

          Wir räumen ein, dass es ungewöhnlich wäre, wenn der Aktienmarkt die Talsohle bereits erreicht hätte - dies geschieht in der Regel erst, wenn die Arbeitslosenquote zu steigen beginnt und die US-Notenbank (Fed) die Zinsen senkt. Der Markt ist jedoch bereits viel stärker zurückgegangen als üblich, bevor der Abbau von Arbeitsplätzen begonnen hat. Da es sich wahrscheinlich um die am besten prognostizierte Rezession der letzten 50 Jahre handelt, besteht unserer Meinung nach die Möglichkeit, dass die Aktienmärkte diese Rezession früher eingepreist haben, als sie es normalerweise tun.

          Auch wenn die Aktienmärkte nach unserer Ansicht die Talsohle noch nicht erreicht haben, sind wir der Meinung, dass sich das Risiko-/Ertragverhältnis für Aktien im Jahr 2023 angesichts der Rückgänge im Jahr 2022 verbessert hat. Das viele schlechte Nachrichten bereits eingepreist sind, sind wir der Meinung, dass das Potenzial für weitere Abwärtsbewegungen begrenzter ist als zu Beginn des Jahres 2022. Wichtig ist, dass die Wahrscheinlichkeit, dass die Aktien bis Ende nächsten Jahres höher liegen werden, ausreichend gestiegen ist, um dies zu unserem Basiszenario zu machen.

          Mehr erfahren

          Sechs Themen, die 2023 den größten Einfluss auf die weltweiten Investitionen haben werden.

          Die Neubewertung der Anleihen

          Mehr erfahren

          Sinkende Gewinne, steigende Dividenden?

          Mehr erfahren

          Katalysatoren für eine Erholung der Anlagen in Schwellenländern

          Mehr erfahren

          Nachhaltigkeit im Fokus

          Mehr erfahren

          Zentrale Szenarien und Risiken

          Mehr erfahren

          09jy221811211216

          Die in diesem Dokument geäußerten Meinungen stellen weder eine Beratung noch eine Empfehlung für den Kauf oder Verkauf von Anlageinstrumenten dar, noch sichert J.P. Morgan Asset Management oder eine seiner Tochtergesellschaften zu, sich an einer der in diesem Dokument erwähnten Transaktionen zu beteiligen.  Sämtliche Prognosen, Zahlen, Einschätzungen oder Anlagetechniken und -strategien dienen nur Informationszwecken, basierend auf bestimmten Annahmen und aktuellen Marktbedingungen, und können jederzeit ohne vorherige Ankündigung geändert werden. Alle in diesem Dokument gegebenen Informationen werden zum Zeitpunkt der Erstellung als korrekt erachtet. Jede Gewährleistung für ihre Richtigkeit und jede Haftung für Fehler oder Auslassungen wird jedoch abgelehnt. Zur Bewertung der Anlageaussichten bestimmter in diesem Dokument erwähnter Wertpapiere oder Produkte sollten Sie sich nicht auf dieses Dokument stützen. Darüber hinaus sollten Investoren eine unabhängige Beurteilung der rechtlichen, regulatorischen, steuerlichen, Kredit- und Buchhaltungsfragen anstellen und zusammen mit ihren professionellen Beratern bestimmen, ob eines der in diesem Dokument genannten Wertpapiere oder Produkte für ihre persönlichen Zwecke geeignet ist. Investoren sollten sicherstellen, dass sie vor einer Investitionen alle verfügbaren relevanten Informationen erhalten.  Der Wert, Preis und die Rendite von Anlagen können Schwankungen unterliegen, die u. a. auf den jeweiligen Marktbedingungen und Steuerabkommen beruhen, und die Anleger erhalten das investierte Kapital unter Umständen nicht in vollem Umfang zurück.  Sowohl die historische Wertentwicklung als auch die historische Rendite sind unter Umständen kein verlässlicher Indikator für die aktuelle und zukünftige Wertentwicklung.
           

          J.P. Morgan Asset Management ist der Markenname für das Vermögensverwaltungsgeschäft von JPMorgan Chase & Co. und seiner verbundenen Unternehmen weltweit.  Telefonanrufe bei J.P. Morgan Asset Management können aus rechtlichen Gründen sowie zu Schulungs- und Sicherheitszwecken aufgezeichnet werden. Soweit gesetzlich erlaubt, werden Informationen und Daten aus der Korrespondenz mit Ihnen in Übereinstimmung mit der EMEA-Datenschutzrichtlinie von J.P. Morgan Asset Management erfasst, gespeichert und verarbeitet. Die EMEA-Datenschutzrichtlinie finden Sie auf folgender Website: www.jpmorgan.com/emea-privacy-policy.
           

          Herausgeber in Deutschland: JPMorgan Asset Management (Europe) S.à r.l., Frankfurt Branch Taunustor 1 D-60310 Frankfurt am Main.

          Herausgeber in Österreich: JPMorgan Asset Management (Europe) S.à r.l., Austrian Branch, Führichgasse 8, A-1010 Wien. 

          Image Source: Shutterstock