
A década fiscal: As promessas, os problemas e o potencial do estímulo fiscal
09/11/2020
Dr. David Kelly
John Bilton
Michael Albrecht
Tilmann Galler
Tim Lintern
Nandini Ramakrishnan
Destaque
- Na próxima década, a disparada do estímulo fiscal dará forma ao novo ciclo econômico.
- O fator real de limitação para os governos provavelmente não será o tamanho da dívida, mas sim o tamanho do serviço da dívida.
- Se feito da forma correta, o estímulo fiscal pode oferecer uma saída mais rápida para as recessões. Se feito da forma errada, pode minar a confiança na dívida pública e nas moedas
Na próxima década, esperamos um estímulo fiscal mais ativo do que o já visto até hoje na história financeira moderna. E pela primeira vez em muitos anos, as políticas fiscal e monetária devem seguir na mesma direção. O formato que esta nova dinâmica pode assumir deve moldar profundamente o ciclo econômico iniciado no começo deste ano como consequência da pandemia do novo coronavírus.
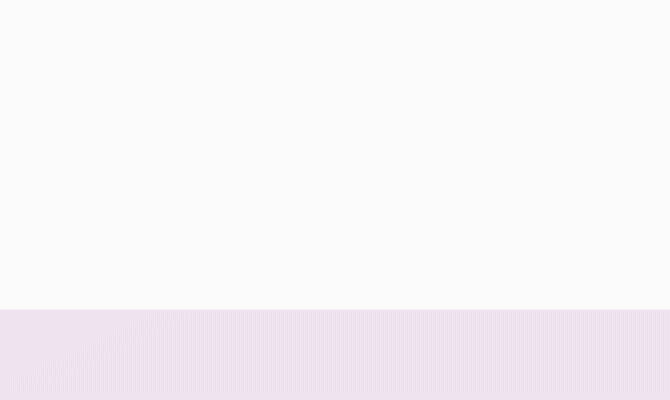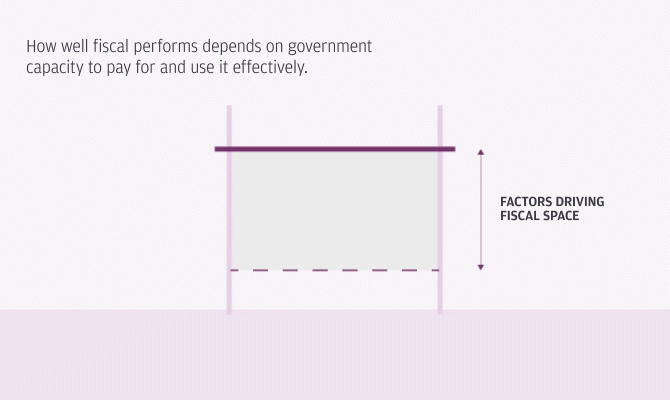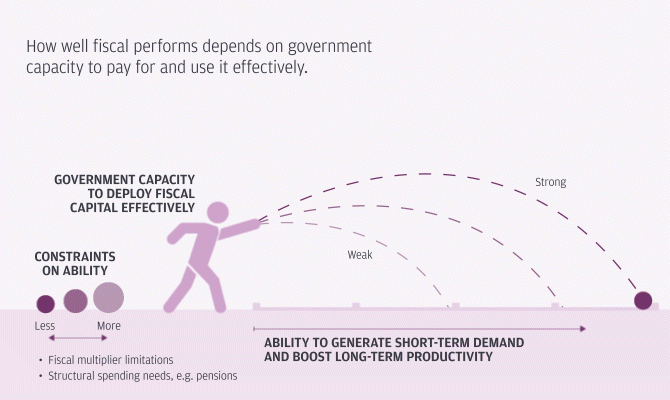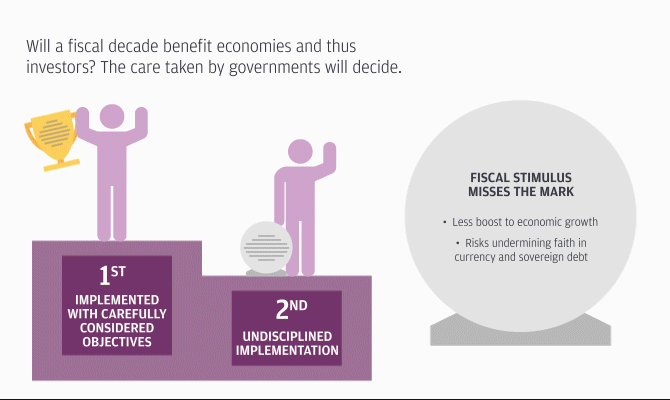
Dois fatores determinarão o desenrolar desta história — a capacidade dos países de adotar medidas de estímulo fiscal (sua “capacidade fiscal”) e sua capacidade de fazer bom uso destas medidas (sua “efetividade fiscal”).
Um país com amplo espaço fiscal pode ampliar o gasto e expandir déficits sem causar uma disparada nos yields dos títulos públicos ou o enfraquecimento de sua moeda. Para estimar a capacidade fiscal, combinamos nossa medida de espaço fiscal com o conceito de robustez institucional, avaliado com base em fatores como facilidade de realizar negócios e governança. Um país com instituições mais robustas provavelmente tem maior capacidade de ampliar o gasto.
A efetividade fiscal se refere à capacidade do governo de gastar capital para fomentar a produtividade. Esta capacidade é restringida quando o multiplicador fiscal (o quanto um dólar adicional em gasto do governo amplia o PIB conforme atravessa a economia) é baixo. A efetividade fiscal também pode ser contida por problemas estruturais que desviam o investimento do crescimento da produtividade, como obrigações previdenciárias e gastos com saúde, principalmente nas economias em que a população está envelhecendo rapidamente.
Quando feito de forma correta, o estímulo fiscal pode oferecer uma saída mais rápida para as recessões e permitir que os governos disponibilizem amplos benefícios sociais. Levado ao extremo, no entanto, o estímulo fiscal indisciplinado pode minar a confiança na dívida pública e nas moedas.
Quanta dívida é muita dívida? O fator real de limitação para os governos provavelmente não será o tamanho da dívida, mas sim o tamanho do serviço da dívida. Se as taxas de juros e a inflação continuarem muito baixas, os governos podem claramente ampliar a dívida sem consequências significativas. Mas quando taxas maiores fazem com que o custo dos juros absorva grande parte do orçamento do país, comprimindo os gastos em outras áreas, contribuintes e investidores ficam de olho.
Este risco em potencial de uma alta nas taxas de juros, por sua vez, é impulsionado em grande parte pelo risco de alta na inflação. Por quase quatro décadas, a inflação teve tendência de queda tanto nos países desenvolvidos quanto nos emergentes. Parte desse declínio foi causado pela maior desigualdade de renda, que reduziu a demanda por bens e serviços em relação à oferta. A automação e a adoção de tecnologias que reduzem a mão-de-obra também mantiveram a inflação sob controle.
Conforme a economia global se recupera da recessão, pode ser que aconteça um movimento cíclico de alta na inflação. Mais importante, a demanda por bens e serviços pode ser ampliada e a demanda por ativos financeiros, reduzida, se os governantes utilizarem a política fiscal para reduzir a desigualdade de renda. Este cenário causaria uma alta tanto na inflação quanto nas taxas de juros.
Dado o ponto de partida atual — de juros baixos, inflação baixa e o afrouxamento considerável na economia global —, a política fiscal ativa deve provavelmente definir a próxima década. Se esta será a década do progresso econômico impulsionado pela política fiscal ou a década da crise fiscal dependerá do cuidado com que os governos e bancos centrais farão uso das ferramentas que parecem estar preparados para usar.
MAIS INSIGHTS TEMÁTICOS


Para informações importantes, acesse a página principal.