J.P. Morgan Asset Management logo
  • Nuestras estrategias de ETFs
  • Estrategias de inversión

      Enfoque de inversión

      • Portafolios Modelo
      • Inversión en ETF activos
    • Insights

        Market Insights

        • Market Insights Overview
        • Guide to the Markets
        • Guide to Alternatives
        • Guía para el retiro: México
        • Guide to ETFs
        • Guide to Investing in Asia
        • Principios para una inversión exitosa de largo plazo
        • Principios de inversión en Activos Alternativos

        Portfolio Insights

        • Long-Term Capital Market Assumptions
      • ESG
      • Sobre nosotros
      • Idioma
        • Español
        • English/ Ingles

      <p>2026 Long-Term Capital Market Assumptions</p>

      La 30ª edición anual analiza cómo los cambios en el panorama económico —impulsados por el aumento del nacionalismo económico, mayor activismo fiscal y avance de la inteligencia artificial— generan tanto desafíos como nuevas oportunidades para los inversionistas.

      1. J.P. Morgan Asset Management Mexico
      2. Market Insights

      Proyecciones de carteras más sólidas

      Nuestros supuestos prevén un potencial de retorno real atractivo, mientras que la mayor diferenciación entre clases de activos ofrece un terreno fértil para los inversionistas que aplican estrategias activas.

      Escenarios cambiantes y nuevas oportunidades

      El aumento del nacionalismo económico y del activismo fiscal crea desafíos, pero también abre nuevas oportunidades para los inversionistas. El retorno de una cartera global 60/40 en dólares se mantiene en 6,4%, mientras que una estrategia 60/40+ con activos alternativos aumenta el retorno total y reduce la volatilidad. El entorno actual ofrece un escenario especialmente favorable para los gestores activos de alta calidad.

      Construcción de carteras en transformación

      Una cartera tradicional “60/40” podría no ser suficiente para alcanzar las metas financieras. Diversificar los propios diversificadores resulta esencial (monedas globales, estrategias de alfa y activos alternativos no correlacionados). Una estructura “60/40+” que incorpore estos componentes puede aumentar los retornos y reducir la volatilidad, aunque la magnitud y la combinación óptima serán diferentes para cada inversionista.

      Crecimiento resiliente e inflación más alta

      A pesar de significativos cambios de política, especialmente en Estados Unidos, el crecimiento global se mantiene resiliente y la inflación solo muestra un leve aumento pero mayor volatilidad. El nacionalismo económico y la incertidumbre política generan rezagos persistentes y un entorno más fragmentado, lo que hace que la tecnología tenga un papel cada vez más central para sostener la actividad económica.

      Temas

      Matrices

      Nuestras expectativas de retorno, volatilidad y correlaciones. Utilice la versión interactiva para descargar el archivo de Excel en la moneda de su preferencia.


      Estas proyecciones no están diseñadas para orientar decisiones tácticas de corto plazo. Nuestro proceso se calibra y construye cuidadosamente para ayudar a los inversionistas con la asignación estratégica de activos o decisiones políticas, dentro de un horizonte de inversión de 10 a 15 años.

      Descargue las matrices en Excel y PDF por moneda

      • Excel
      • PDF

      Supuestos

      Revise nuestras proyecciones de retorno por clase de activo y el análisis que sustenta cada cifra.

      Long-Term Capital Market Assumptions: Manual de Metodología

      Un volumen complementario para profundizar en los fundamentales que los sustentan

      • Resumen ejecutivo
      • Supuestos macroeconómicos
      • Supuestos de los mercados públicos
      • Supuestos de los mercados privados
      • Volatilidad, correlaciones e implicaciones para las carteras

      SUMÁRIO EXECUTIVO

      Cenários em transformação e aspectos positivos

      Puntos clave

      El nacionalismo económico y las barreras al comercio y a la migración presionan el crecimiento global. Sin embargo, también activan fuerzas positivas que actúan como contrapeso y generan nuevas oportunidades. La incertidumbre comercial incentiva un mayor activismo fiscal. Las limitaciones en los mercados laborales aceleran la adopción tecnológica, con un impulso inmediato a las utilidades y beneficio sostenido para la productividad.


      Incluso después de un año de fuertes ganancias bursátiles, los retornos de los activos se mantienen sólidos. La rentabilidad de las acciones globales compensa las valuaciones, los bonos muestran mejores resultados ante alto riesgo de prima de plazo y los activos alternativos ofrecen oportunidades crecientes para reforzar la resiliencia de las carteras.


      El panorama económico está cambiando, pero, en nuestra opinión, muchas de las preocupaciones que inquietan a los inversionistas quedarán eclipsadas a largo plazo por las oportunidades que empiezan a surgir.

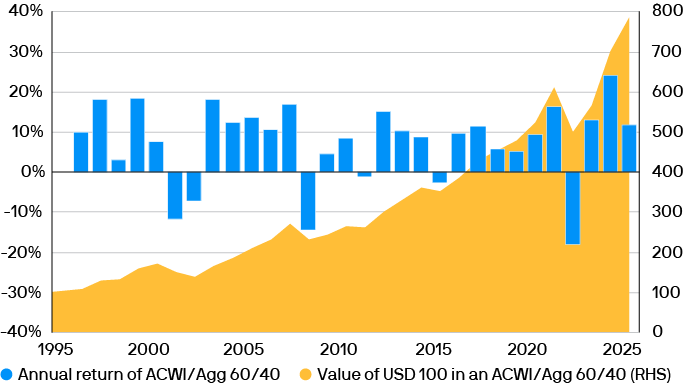
      La exposición constante a acciones y bonos ha demostrado solidez en las últimas tres décadas

      Crecimiento de una cartera 60/40 a lo largo de 30 años y retornos promedio durante el período
      ltcma-executive-summary-exihibit1

      Fuentes: Bloomberg y J.P. Morgan Asset Management. Información al 30 de septiembre de 2025.

      SUPUESTOS MACROECONÓMICOS

      Crecimiento resiliente e inflación algo más alta

      Puntos clave

      Los aranceles elevados y políticas migratorias restrictivas reducen nuestra proyección de crecimiento del Producto Interno Bruto (PIB) de Estados Unidos. Sin embargo, la limitada disponibilidad de oferta laboral impulsa inversiones en tecnologías avanzadas y refuerza las ganancias de productividad.


      El crecimiento de los mercados desarrollados desciende ligeramente, principalmente por la revisión a la baja de Estados Unidos. Sin embargo, el nacionalismo y el populismo —que impulsan el gasto en defensa e infraestructura— ayudan a sostener la actividad económica en otras regiones.


      Por su parte, el crecimiento de los mercados emergentes se mantiene estable: la demografía favorable de India y el avance de la productividad en China compensan la menor inversión de capital.


      La inflación en los mercados desarrollados aumenta debido a un mayor gasto fiscal en Europa, las fricciones comerciales con Estados Unidos y el repunte de las expectativas inflacionarias en Japón. China ayuda a moderar la inflación en los mercados emergentes.

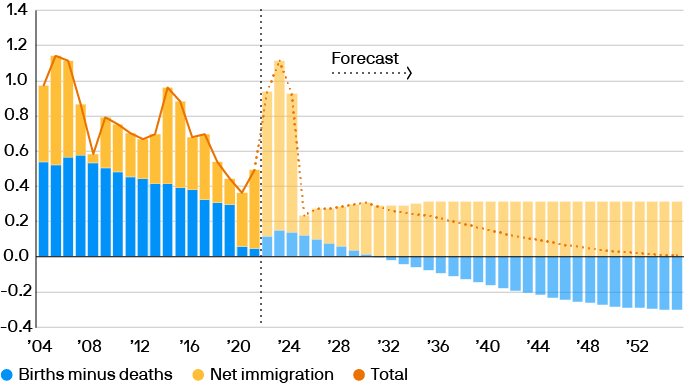
      Las políticas migratorias más restrictivas parecen encaminar el crecimiento de la fuerza laboral de Estados Unidos hacia cero

      Contribuciones al crecimiento de la población de Estados Unidos (% de variación interanual)
      ltcma-macro-exihibit2

      Fuentes: Congressional Budget Office y J.P. Morgan Asset Management. Información al 30 de septiembre de 2025.

      SUPUESTOS DE LOS MERCADOS PÚBLICOS

      Utilidades resilientes, yields más altos

      Puntos clave

      Seguimos viendo oportunidades sólidas de retorno a largo plazo en los mercados públicos, a pesar del fuerte repunte de los activos de riesgo y de los recientes ajustes en las proyecciones de crecimiento global. Nuestro pronóstico a 10–15 años estima que las acciones globales generarán un retorno anualizado de 7% en dólares, respaldadas por una rentabilidad corporativa resiliente y por el avance acelerado de la innovación tecnológica.


      Con yields más altos, proyectamos los mayores retornos para los bonos del Tesoro de Estados Unidos desde la crisis financiera (4,6%). Sin embargo, su papel tradicional como instrumento de hedging podría resultar menos confiable en este nuevo entorno.


      Las mejoras en los fundamentos del mercado de crédito y la mayor calidad de los emisores respaldan nuestra proyección para el segmento de high yield en Estados Unidos, que se mantiene en 6,1%.


      Un dólar más débil hace que las decisiones de hedging cambiaria dentro de las carteras sean cruciales y añade un impulso favorable a los retornos en monedas distintas a la estadounidense.

      La incertidumbre sobre la estabilidad de las políticas y el mayor atractivo de los activos de refugio ha elevado la prima por plazo de los bonos del Tesoro

      Pendiente esperada de la curva de yield

      ltcma-public-market-exihibit3

      Fuente: J.P. Morgan Asset Management. Información al 30 de septiembre de 2025.

      SUPUESTOS DE LOS MERCADOS PRIVADOS Y ACTIVOS ALTERNATIVOS

      Fuerzas de mercado que ponen el capital en movimiento

      Puntos clave

      El nacionalismo económico, el activismo fiscal y la innovación tecnológica impulsarán cambios estructurales en los mercados privados y pondrán el capital en movimiento. Las valuaciones podrían reajustarse y abrir paso a nuevas oportunidades.


      Las barreras comerciales más altas frenarán el crecimiento económico global y elevarán la inflación, con efectos mixtos sobre los activos reales. El private equity y los hedge funds se beneficiarán de una regulación financiera más flexible en Estados Unidos.


      El activismo fiscal crea condiciones para mayores ganancias de productividad y una moderación de las tasas de interés a nivel global. El volumen de transacciones y las valuaciones en el mercado inmobiliario deberían mejorar. La caída de tasas generaría un impulso similar en el private equity.


      El aumento significativo de la inversión en tecnología y la adopción de la inteligencia artificial impulsarán la innovación y la eficiencia en todos los segmentos de los mercados privados, especialmente en el private equity, pero también en los sectores inmobiliario y de infraestructura.

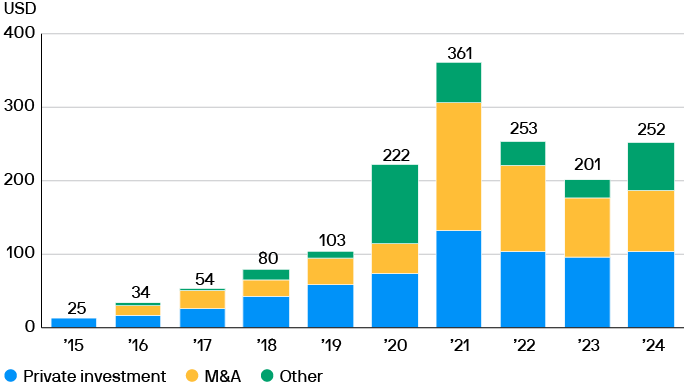
      La inversión en inteligencia artificial sigue impulsando de manera significativa los flujos de transacciones a nivel global

      Inversión corporativa global en inteligencia artificial por tipo, miles de millones de dólares
      ltcma-private-exihibit4

      Fuentes: Stanford University Artificial Intelligence Index Report y J.P. Morgan Asset Management. Información al 30 de septiembre de 2025.

      VOLATILIDAD, CORRELACIONES E IMPLICACIONES PARA LAS CARTERAS

      Cómo construir carteras en un entorno cambiante

      Puntos clave

      Durante la próxima década, los inversionistas se enfrentarán a shocks de inflación, tasas y crecimiento en un entorno completamente nuevo, marcado por la interacción entre el nacionalismo económico y el activismo fiscal. Estos factores, juntos, están redefiniendo las expectativas de volatilidad y la correlación entre las distintas clases de activos.


      Ante correlaciones entre acciones y deuda más altas e inestables, los inversionistas necesitan pensar de manera distinta sobre la resiliencia de las carteras. Para diversificar a los propios diversificadores, resulta clave incorporar exposición a distintas monedas, estrategias de alfa y una gama más amplia de activos alternativos.


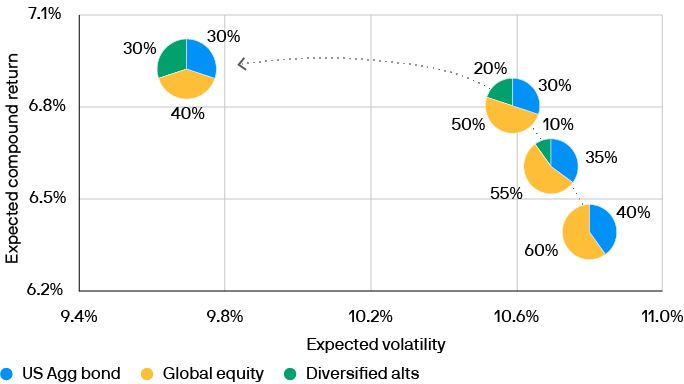
      Una cartera “60/40+”, que incluye una asignación diversificada a activos alternativos, tiene el potencial de elevar los retornos totales y reducir la volatilidad frente a una estructura tradicional “60/40” compuesta únicamente por mercados públicos.

      Las carteras que incorporan activos alternativos pueden mejorar los retornos ajustados por riesgo, pero la composición del “60/40+” puede variar

      Proyecciones de retornos y volatilidad de cartera, basadas en las cifras de los LTCMAs 2026
      ltcma-portfolio-exihibit5

      Fuente: J.P. Morgan Asset Management. Información al 30 de septiembre de 2025. La asignación a activos alternativos diversificados incluye al sector inmobiliario global, activos reales globales, mercados privados, hedge funds y private equity.

      Descargue el Long Term Capital Market Assumptions de este año
      ltcma-cover-banner-340x440