
¿Cómo equilibraron los mercados la incertidumbre en la política monetaria y el avance de la IA en agosto?
Agosto puso de relieve la tensión entre un crecimiento económico y de utilidades resiliente, y una dinámica de política y de mercado cada vez más desafiante. Los bancos centrales de mercados desarrollados se mantuvieron cautelosos ante la persistencia de presiones inflacionarias, mientras la intervención gubernamental en Japón y en EE.UU. buscó contener la volatilidad en divisas y bonos. Se espera que los cuatro principales bancos centrales suban tasas al menos una vez antes de que termine el año. A pesar de yields más altos, as acciones globales avanzaron 2.4%, apoyadas por una sólida temporada de resultados y renovado optimismo en IA. Además, la volatilidad en renta variable se enfrió, con el VIX relativamente estable entre 15 y 16, muy por debajo de su pico de 22 en julio. Para los inversionistas, el mes reforzó la importancia de permanecer invertidos, al tiempo que se mantiene la diversificación entre regiones, sectores y clases de activos.
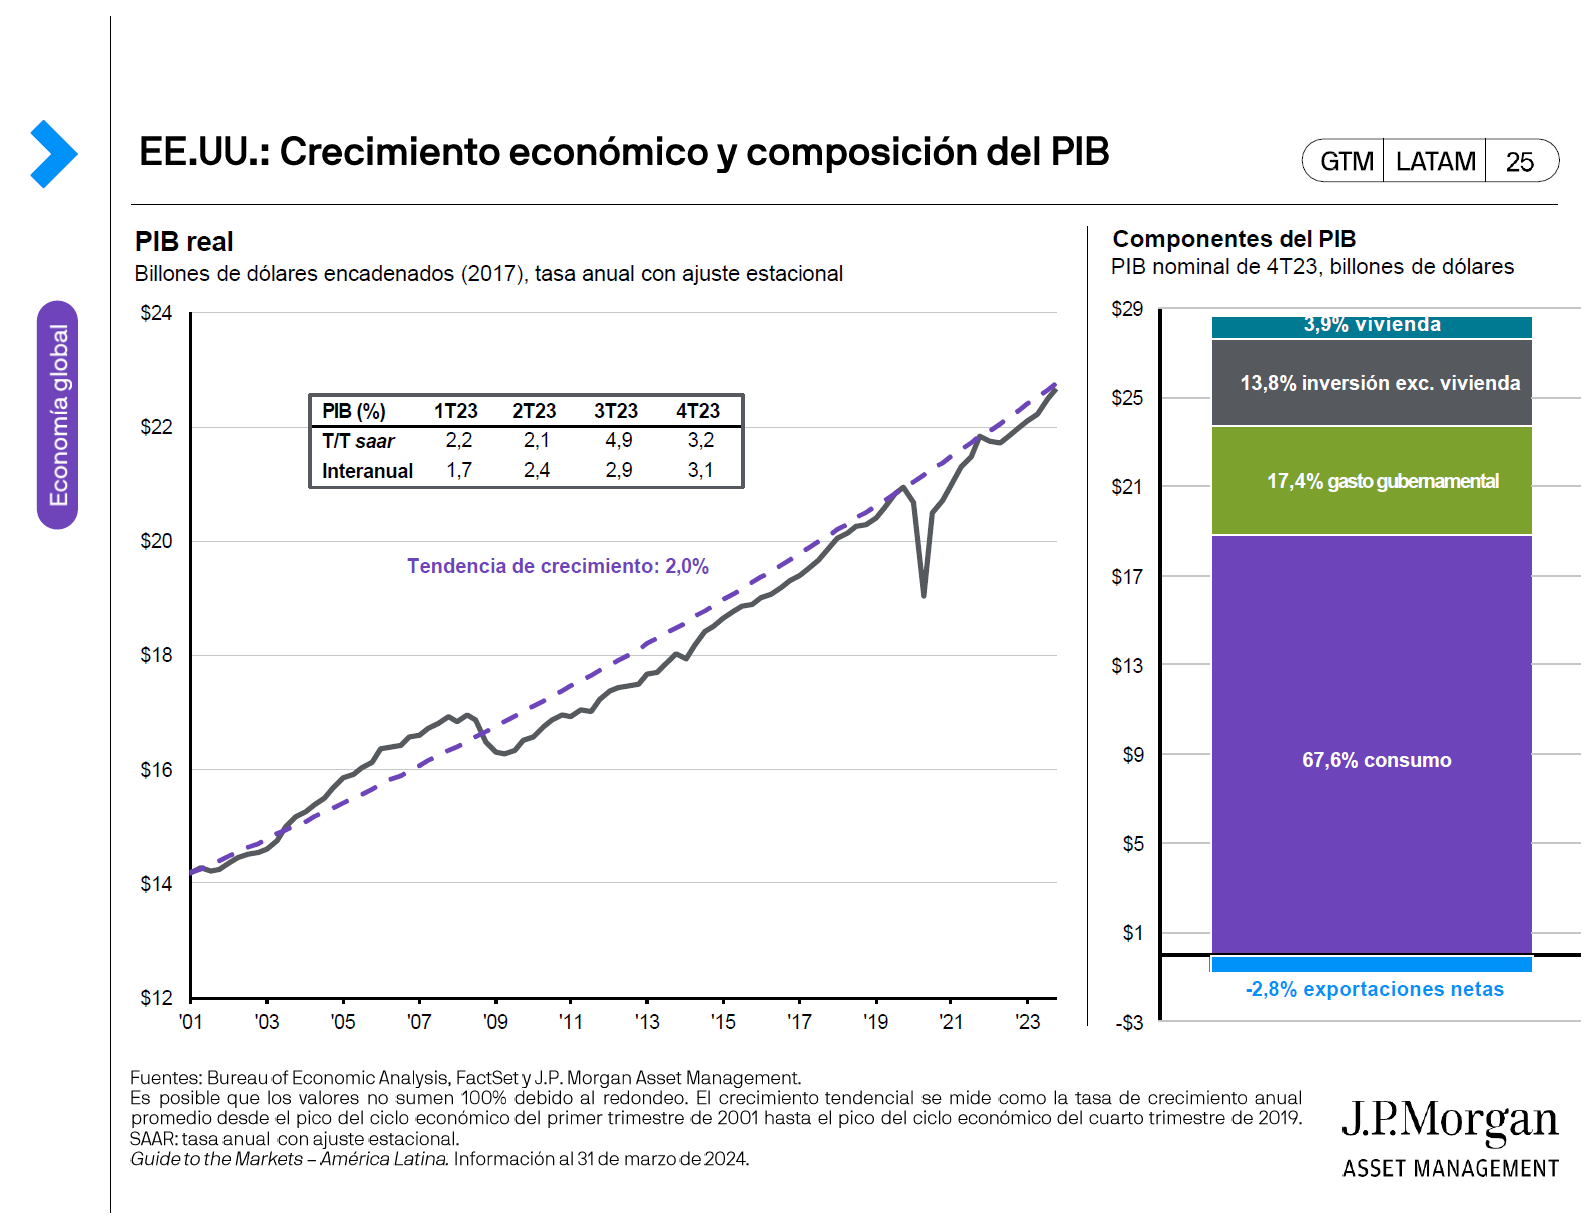
La actividad económica global se mantuvo resiliente en agosto, con el sector de servicios en mercados desarrollados acelerando a su ritmo más rápido desde principios de 2022. Estados Unidos continuó liderando la expansión, mientras que Europa y Japón mostraron mejoras. En China, la manufactura mejoró pero siguió en contracción, con exportaciones sólidas compensando la débil demanda interna. Los bancos centrales de mercados desarrollados mantuvieron su postura cautelosa en agosto, ya que el crecimiento resiliente y la inflación persistente mantuvieron a los responsables de política enfocados en el riesgo de más endurecimiento. En EE.UU., el debate sobre otro incremento del Fed se intensificó, con el mercado asignando 60% de probabilidad a un alza en septiembre y al menos un aumento completo de aquí a diciembre. Los yields de corto plazo subieron tras el discurso de Warsh en Jackson Hole, donde señaló que los datos recientes de inflación no mostraron mejoras significativas. A nivel global, se espera que el BoJ, el BoE y el BCE suban tasas al menos una vez antes de que termine el año, y el mercado también descuenta un segundo incremento en enero de 2027 por parte del BoJ. Las presiones cambiarias añadieron otra dimensión al panorama en Japón, donde el efecto de la intervención coordinada EE.UU.-Japón de julio para apoyar al yen se fue diluyendo a lo largo de agosto, y la moneda cerró el mes ligeramente por debajo de 160 por dólar, elevando la presión sobre el Banco de Japón para endurecer más la política. En paralelo, déficits fiscales elevados y mayores necesidades de financiamiento del sector público siguieron siendo una fuente importante de presión alcista sobre los yields de largo plazo en los mercados desarrollados.
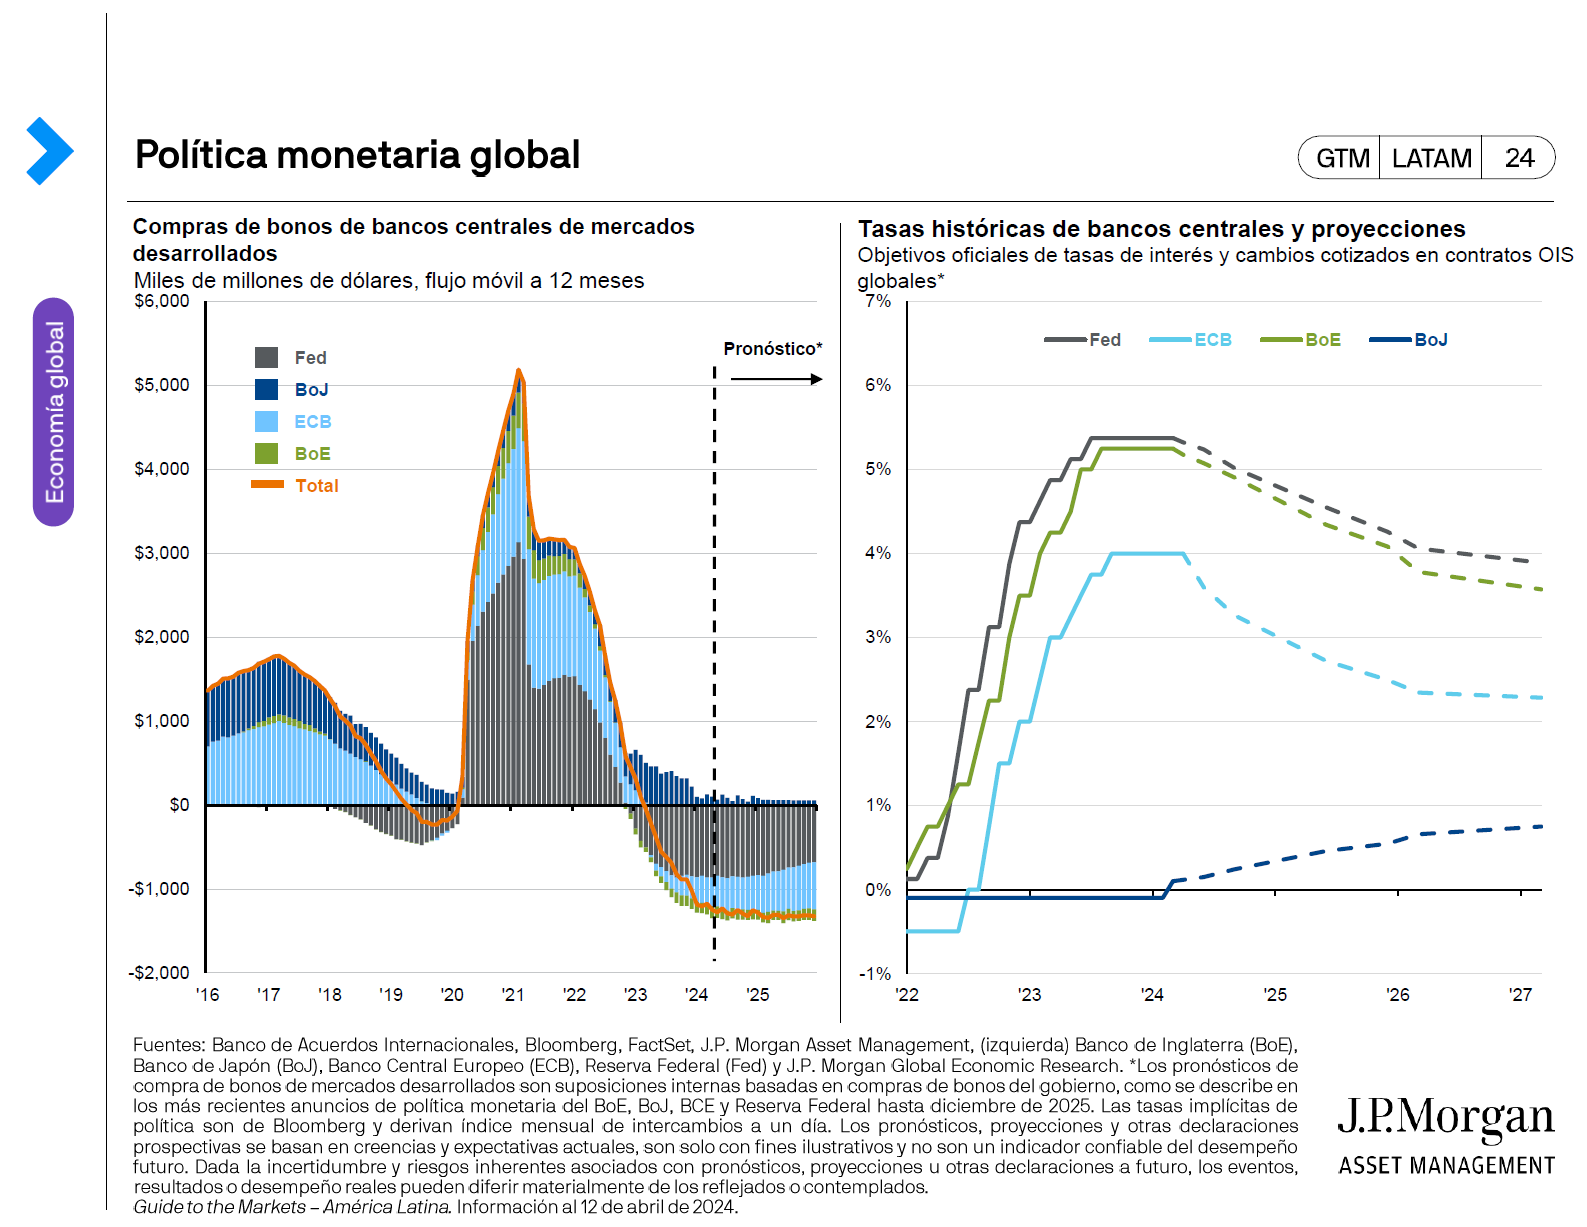
Los yields soberanos globales se mantuvieron elevados en agosto, mientras los inversionistas siguieron sopesando riesgos de inflación, déficits fiscales y un mayor peso de la deuda pública. En EE.UU., una venta empujó el yield del Treasury a 30 años a 5.34%, su nivel más alto desde 2007, lo que llevó al Tesoro a duplicar el tamaño de los buybacks planeados de deuda pública de mayor plazo, a por lo menos 4 mil millones de dólares por operación. El anuncio dio cierto alivio en el corto plazo, pero el tamaño relativamente pequeño de las compras sugiere que las preocupaciones por el déficit y la elevada oferta de Treasuries seguirán siendo motores importantes en el extremo largo de la curva. A nivel global, los yields subieron 10 puntos base y cerraron el mes en 4.06%. El crédito de mayor calidad y de duración corta sigue luciendo atractivo, dado que los mercados descuentan al menos una subida completa de tasas antes de que termine el año por parte de los cuatro principales bancos centrales. En este entorno, donde los rendimientos son atractivos y el camino de la política monetaria sigue incierto, la gestión activa de renta fija está bien posicionada para agregar valor.
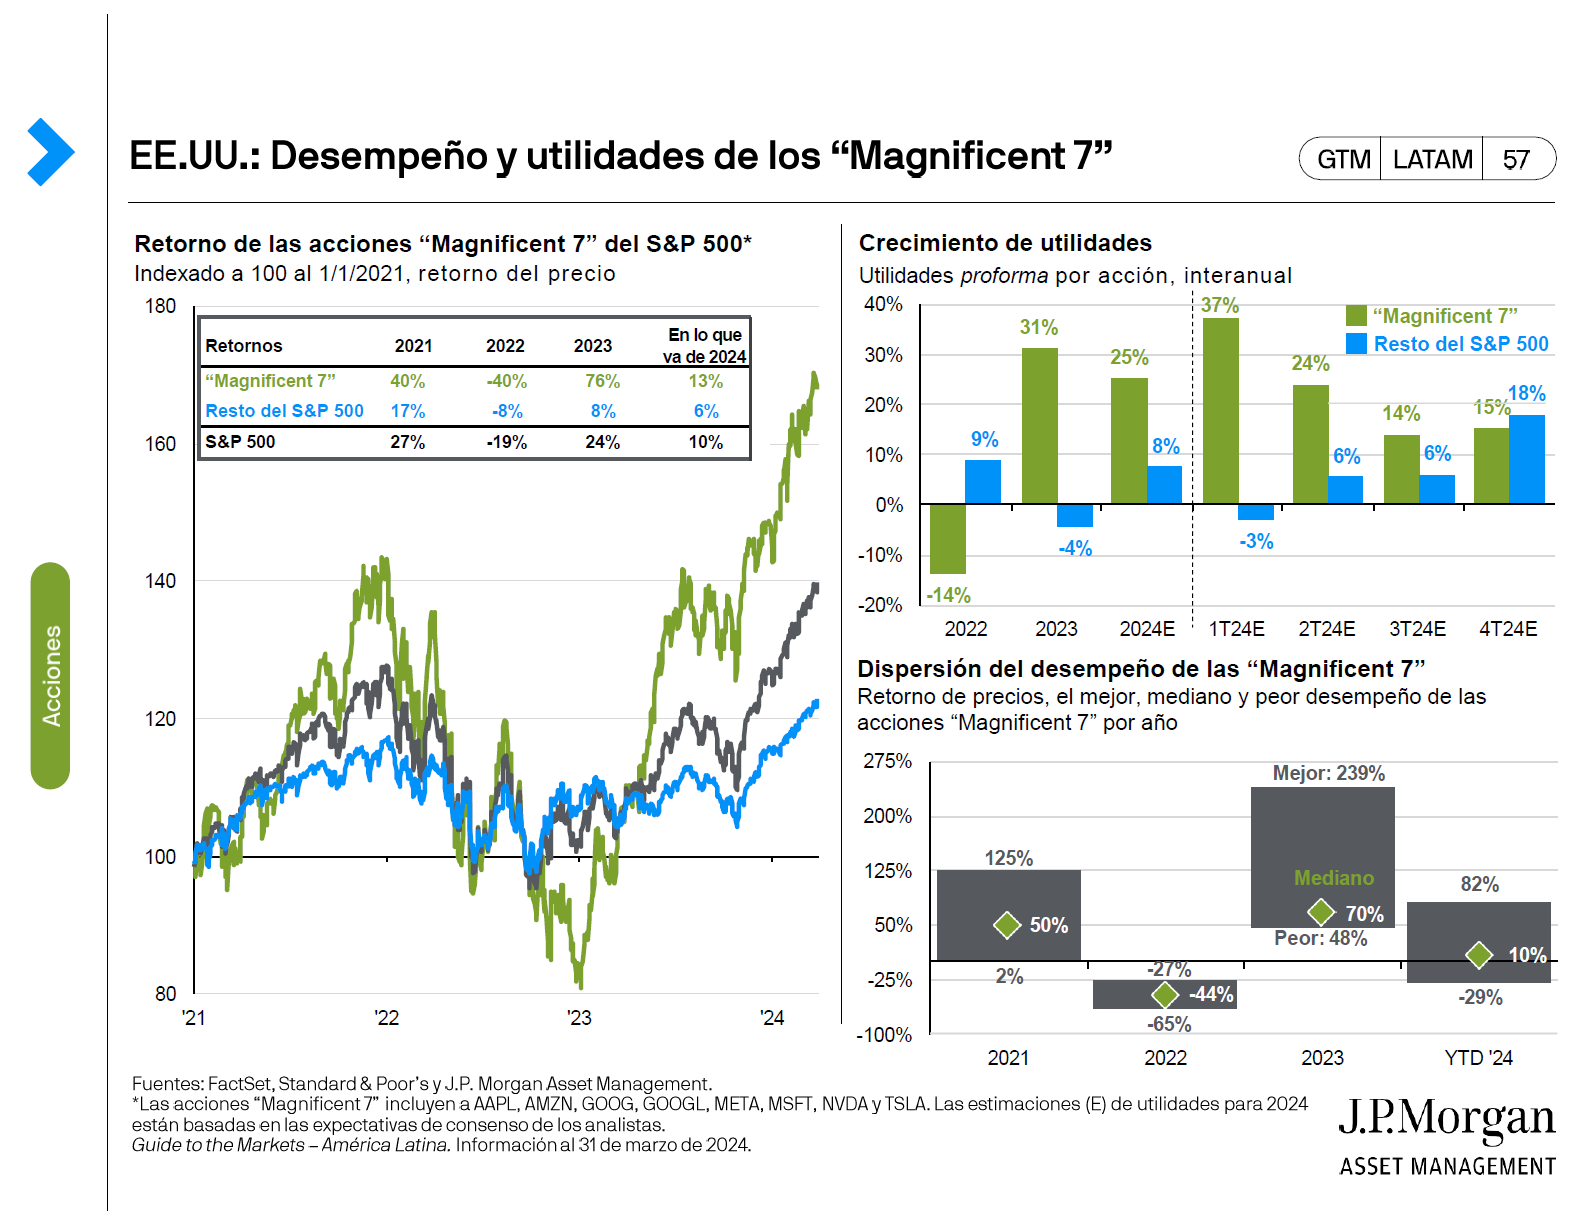
La temporada de resultados cerró aún más fuerte de lo que se esperaba originalmente. En EE.UU., las utilidades del 2T26 crecieron alrededor de 50% anual, o cerca de 37% al ajustar por ganancias puntuales de capital en acciones de hyperscalers. El trade de inteligencia artificial volvió al centro, con el índice global de semiconductores subiendo más de 10% desde su mínimo de finales de julio. De igual forma, las bolsas globales siguieron avanzando en agosto, con el MSCI World subiendo 2.4% y el S&P 500 2.7%. Mercados emergentes y acciones japonesas continúan liderando, ambos subieron más de 3% en el mes y acumulan 24.4% y 21.1% en lo que va del año, respectivamente. El regreso al trade de IA/semiconductores dejó a las acciones europeas rezagadas, subiendo menos del 1% en agosto, aunque aún acumulan un impresionante 12.4% en el año. Precios de petróleo más altos y yields de largo plazo más elevados podrían añadir presión a la renta variable, pero el crecimiento sobresaliente de utilidades visto este trimestre sigue sosteniendo el desempeño en lo que va del año.
Mirando hacia adelante, septiembre será un mes clave para la política monetaria, con reuniones programadas del Fed, BCE, BoE y BoJ, mientras los responsables de política buscan equilibrar crecimiento resiliente con presiones inflacionarias persistentes. Con la incertidumbre sobre la trayectoria de tasas probablemente elevada, los inversionistas deben anticipar nuevos episodios de volatilidad. En este contexto, mantenerse invertido y sostener portafolios diversificados sigue siendo esencial, y la gestión activa puede ayudar a navegar cambios en el liderazgo de mercado y a identificar oportunidades entre regiones, sectores y clases de activos.
Para obtener información importante, consulte la página de inicio.
Este contenido está destinado a inversionistas cualificados y forma parte del material educativo disponible para su descarga a través de esta página. Recomendamos leer el documento para obtener acceso completo a la información y sus respectivas disclaimers.